UOBAM Việt Nam: Bài toán lợi nhuận bền vững và áp lực đảo chiều thua lỗ
UOBAM Việt Nam đối mặt với tình trạng thua lỗ kéo dài do phụ thuộc quá mức vào doanh thu tài chính. Phân tích chi tiết biến động lợi nhuận 2023-2026 và giải pháp.
Kết quả kinh doanh của UOBAM Việt Nam trong những năm gần đây cho thấy sự bấp bênh khi doanh nghiệp liên tục đối mặt với tình trạng thua lỗ kéo dài dù doanh thu cốt lõi tăng trưởng.
Nhìn vào chuỗi số liệu tài chính từ các công văn giải trình gửi Ủy ban Chứng khoán Nhà nước, bức tranh tài chính của Công ty cổ phần Quản lý quỹ UOB Asset Management Việt Nam (UOBAM) hiện lên với hai mảng màu đối lập: một bên là sự nỗ lực mở rộng quy mô hoạt động, một bên là sự sụt giảm khó kiểm soát của các nguồn thu tài chính, khiến mục tiêu có lãi trở nên xa vời.
Nhìn lại chu kỳ thua lỗ: Từ kỳ vọng “giảm lỗ” đến cú sốc năm 2025
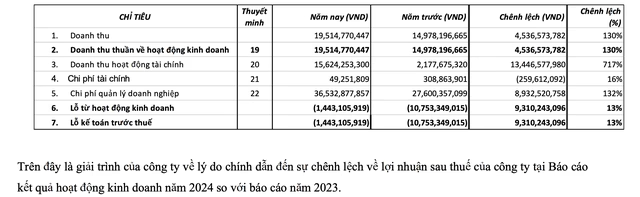
Năm 2024 từng được xem là một điểm sáng ngắn hạn khi UOBAM ghi nhận mức lỗ sau thuế hơn 1,44 tỷ đồng, một con số “dễ thở” hơn nhiều so với khoản lỗ kỷ lục 10,75 tỷ đồng của năm 2023. Sự cải thiện này không đến từ sự may mắn mà là kết quả của việc tăng trưởng mạnh mẽ cả về doanh thu hoạt động (tăng 30%, tương đương 4,54 tỷ đồng) và đặc biệt là doanh thu hoạt động tài chính (tăng vọt hơn 7 lần, đạt gần 13,45 tỷ đồng).
Tuy nhiên, một điểm đáng lưu ý là chi phí quản lý doanh nghiệp cũng tăng tỷ lệ thuận, tăng 32% (khoảng 8,93 tỷ đồng), cho thấy áp lực chi phí vận hành đang bào mòn đáng kể thành quả tăng trưởng doanh thu.
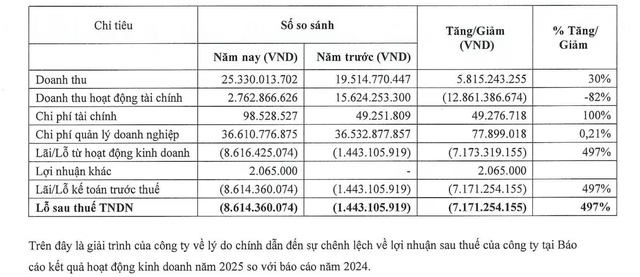
Thế nhưng, niềm hy vọng về một sự đảo chiều bền vững đã nhanh chóng bị dập tắt vào năm 2025. Bất chấp việc doanh thu hoạt động chính tiếp tục duy trì phong độ tăng trưởng 30% (đạt hơn 5,8 tỷ đồng), UOBAM lại ghi nhận khoản lỗ sau thuế lên tới 8,61 tỷ đồng.
Nguyên nhân chính nằm ở sự sụt giảm đột ngột của doanh thu tài chính khi nguồn thu này giảm tới 82%, tương ứng mất đi 12,86 tỷ đồng. Điều này cho thấy một lỗ hổng lớn trong cơ cấu thu nhập: khi “chiếc phao” doanh thu tài chính xẹp xuống, toàn bộ kết quả kinh doanh lập tức bị kéo lùi, triệt tiêu mọi nỗ lực tăng trưởng từ hoạt động cốt lõi.
Tín hiệu quý I/2026: Cải thiện ngắn hạn hay xu hướng phục hồi?
Bước sang quý I/2026, tình hình có phần “dịu lại”. UOBAM báo lỗ 3,38 tỷ đồng, thấp hơn mức lỗ 4,28 tỷ đồng của cùng kỳ năm trước. Sự cải thiện này đến từ sự tăng trưởng đồng bộ: doanh thu hoạt động tăng 27% (1,37 tỷ đồng) và doanh thu tài chính tăng 14% (69 triệu đồng), trong khi chi phí quản lý chỉ tăng nhẹ 6% (575 triệu đồng).
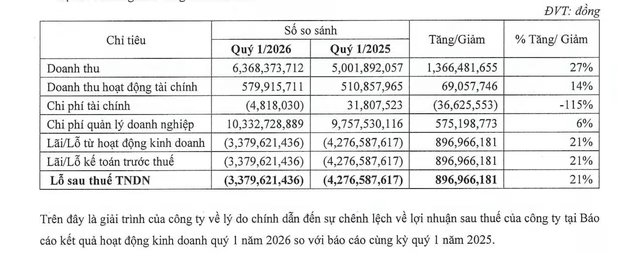
Dù vậy, giới phân tích nhận định đây chỉ là sự “giảm đau” tạm thời. Việc doanh nghiệp vẫn nằm trong vùng đỏ (lỗ) cho thấy áp lực đảo chiều là rất lớn. Nếu không có một chiến lược đột phá để ổn định nguồn thu tài chính hoặc bứt phá mạnh mẽ hơn nữa ở mảng quản lý quỹ cốt lõi, UOBAM sẽ tiếp tục rơi vào vòng xoáy “lỗ - giảm lỗ - rồi lại lỗ sâu”.
Góc nhìn chuyên gia: Lỗ hổng cấu trúc trong mô hình tạo lợi nhuận
Phân tích sâu về vấn đề này, ông Lê Hoài Ân, CFA, chỉ ra một đặc điểm nhất quán và nguy hiểm trong cơ cấu tài chính của UOBAM Việt Nam: Sự phụ thuộc quá mức vào biến động của nguồn thu tài chính.
Theo ông Ân, khi nguồn thu tài chính suy giảm, lợi nhuận của công ty lập tức bị bào mòn bất chấp việc hoạt động kinh doanh chính đang tăng trưởng. Điều này phản ánh một vấn đề mang tính cấu trúc: Khả năng tạo lợi nhuận tự thân từ hoạt động cốt lõi hiện chưa đủ mạnh để bù đắp cho những biến động khách quan của thị trường tài chính.
Trong lĩnh vực quản lý quỹ, việc phụ thuộc vào thu nhập tài chính (thường biến động theo thị trường) thay vì phí quản lý (stable fee - nguồn thu bền vững) là một rủi ro lớn về mặt vận hành, khiến doanh nghiệp dễ bị tổn thương trước các cú sốc kinh tế.
Về UOB Asset Management (Việt Nam)
Thành lập từ năm 2009, UOBAM Việt Nam là thành viên của UOB Asset Management Ltd (Singapore) – một trong những tập đoàn quản lý tài sản hàng đầu châu Á với hơn 35 năm kinh nghiệm. Với mạng lưới hiện diện rộng khắp từ Singapore, Malaysia, Thái Lan đến Nhật Bản, tổng tài sản quản lý toàn hệ thống của tập đoàn đạt hơn 32 tỷ đô la Singapore (tính đến cuối năm 2022).
Tại thị trường Việt Nam, UOBAM tập trung cung cấp dịch vụ quản lý quỹ, quản lý danh mục và tư vấn đầu tư cho cả khách hàng cá nhân và tổ chức. Tính đến cuối năm 2022, tổng tài sản khách hàng mà công ty quản lý đạt hơn 1.890 tỷ đồng.
Lời kết: UOBAM Việt Nam đang đứng trước một bài toán hóc búa: Làm sao để thoát khỏi sự lệ thuộc vào các khoản thu tài chính ngắn hạn để xây dựng một nền tảng lợi nhuận bền vững từ chính năng lực quản lý quỹ. Liệu sự cải thiện trong quý I/2026 có phải là khởi đầu cho một chiến lược tái cấu trúc thực sự? Hãy cùng theo dõi các báo cáo tài chính tiếp theo để có câu trả lời chính xác.
Bạn đánh giá thế nào về khả năng phục hồi của các quỹ quản lý tài sản ngoại tại Việt Nam trong bối cảnh thị trường hiện nay? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới.
Câu hỏi thường gặp (FAQ)
Tại sao UOBAM Việt Nam lỗ nặng năm 2025 dù doanh thu hoạt động chính tăng trưởng?Nguyên nhân chính là do doanh thu hoạt động tài chính sụt giảm đột ngột tới 82% (giảm 12,86 tỷ đồng), triệt tiêu toàn bộ phần tăng trưởng từ hoạt động cốt lõi.
Tình hình tài chính của UOBAM trong quý I/2026 có khởi sắc không?Có dấu hiệu cải thiện khi mức lỗ giảm xuống còn 3,38 tỷ đồng (so với 4,28 tỷ đồng cùng kỳ 2025), nhờ doanh thu hoạt động và tài chính cùng tăng trong khi chi phí quản lý được kiểm soát tốt hơn.
Vấn đề cốt lõi trong mô hình kinh doanh của UOBAM Việt Nam là gì?Đó là vấn đề cấu trúc: Lợi nhuận phụ thuộc quá nhiều vào biến động của nguồn thu tài chính, trong khi khả năng tạo lợi nhuận bền vững từ hoạt động cốt lõi chưa đủ để bù đắp rủi ro.
Câu hỏi thường gặp
Tại sao UOBAM Việt Nam lỗ nặng năm 2025 dù doanh thu hoạt động chính tăng trưởng?
Nguyên nhân chính là do doanh thu hoạt động tài chính sụt giảm đột ngột tới 82% (giảm 12,86 tỷ đồng), triệt tiêu toàn bộ phần tăng trưởng từ hoạt động cốt lõi.
Tình hình tài chính của UOBAM trong quý I/2026 có khởi sắc không?
Có dấu hiệu cải thiện khi mức lỗ giảm xuống còn 3,38 tỷ đồng (so với 4,28 tỷ đồng cùng kỳ 2025), nhờ doanh thu hoạt động và tài chính cùng tăng trong khi chi phí quản lý được kiểm soát tốt hơn.
Vấn đề cốt lõi trong mô hình kinh doanh của UOBAM Việt Nam là gì?
Đó là vấn đề cấu trúc: Lợi nhuận phụ thuộc quá nhiều vào biến động của nguồn thu tài chính, trong khi khả năng tạo lợi nhuận bền vững từ hoạt động cốt lõi chưa đủ để bù đắp rủi ro.
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!
Viconship (VSC) quý I/2026: Lợi nhuận cốt lõi bùng nổ, áp lực nợ vay gây sức ép
Viconship (VSC) quý I/2026 ghi nhận doanh thu tăng 26,2%, lợi nhuận gộp bứt phá nhưng lợi nhuận ròng giảm mạnh do áp lực lãi vay. Xem chi tiết phân tích tại đây!