Phân tích cổ phiếu PVD, GAS, TNG: Động lực tăng trưởng và rủi ro 2026
Phân tích chi tiết khuyến nghị mua PVD, trung lập GAS và mua TNG năm 2026. Đánh giá động lực tăng trưởng từ dự án Lô B, giá khí LNG và sự phục hồi ngành dệt may.
Việc phân tích cổ phiếu PVD, GAS và TNG trong bối cảnh biến động địa chính trị giúp nhà đầu tư nhận diện chính xác cơ hội tăng trưởng từ nhóm dầu khí và dệt may năm 2026.
Thị trường chứng khoán giai đoạn này đang chứng kiến sự phân hóa mạnh mẽ. Trong khi nhóm dịch vụ dầu khí đón nhận làn sóng đầu tư mới, thì nhóm năng lượng thượng nguồn và dệt may lại đối mặt với những bài toán hóc búa về biên lợi nhuận và chi phí vận hành. Dưới đây là góc nhìn chi tiết từ các định chế tài chính uy tín về ba mã cổ phiếu tiêu biểu: PVD, GAS và TNG.
PVD: Kỳ vọng bứt phá từ giá thuê giàn và siêu dự án Lô B - Ô Môn
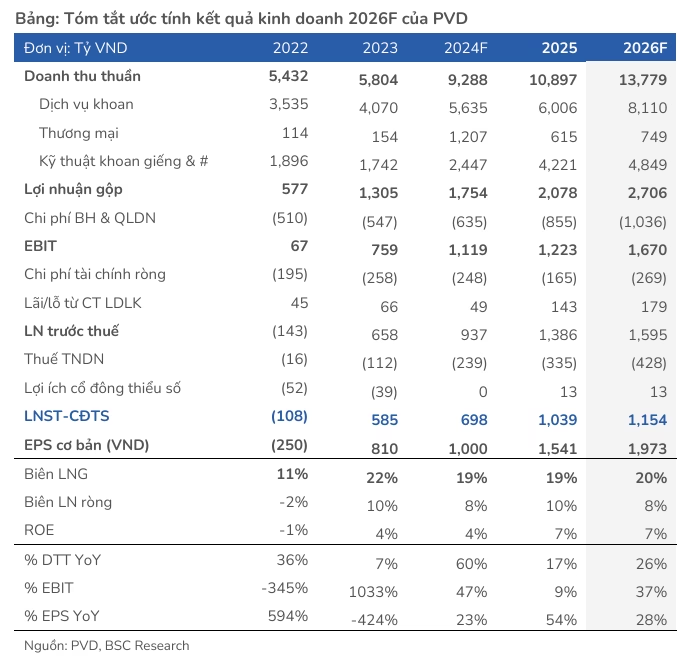
Chứng khoán BIDV (BSC) hiện duy trì khuyến nghị Mua đối với Tổng CTCP Khoan và Dịch vụ khoan Dầu khí (PVD) với mức giá mục tiêu cho năm 2026 là 39,450 đồng/cp. Định giá này được xác lập dựa trên sự kết hợp cân bằng (tỷ trọng 50⁄50) giữa hai phương pháp EV/EBITDA và DCF.
Động lực tăng trưởng của PVD không chỉ nằm ở những con số dự báo mà đến từ các yếu tố thực tế:
- Năng lực vận hành: Việc đưa vào vận hành hai giàn PVD VIII và PVD IX từ quý 2⁄2026 sẽ tạo cú hích lớn cho doanh thu mảng Jack-up (dự kiến tăng 41%). Đặc biệt, giá thuê spot quý 1⁄2026 đã chạm đỉnh 99,200 USD, tăng 33% so với trung bình năm 2025.
- Điểm tựa từ Lô B - Ô Môn: Với nhu cầu ước tính 40-50 giếng/năm, dự án này tạo ra một “backlog” công việc ổn định. Doanh thu mảng kỹ thuật giếng khoan giai đoạn 2026-2027 có thể đạt 4,000 - 5,000 tỷ đồng/năm, một mức tăng trưởng đột phá so với giai đoạn 2022-2024.
- Chiến lược tài chính: Việc tăng vốn 66.9% lên 9,282 tỷ đồng và tạm ngưng cổ tức tiền mặt cho thấy doanh nghiệp đang ưu tiên tối đa cho năng lực đấu thầu và đầu tư tài sản cố định.
Lưu ý chuyên gia: Nhà đầu tư cần theo dõi sát sao biến động tỷ giá và lãi suất vay, vì đây là hai yếu tố có thể bào mòn lợi nhuận ngắn hạn của PVD do dư nợ vay ngoại tệ lớn.
GAS: Lợi nhuận tăng nhưng biên lợi nhuận chịu áp lực
Khác với sự hưng phấn dành cho PVD, MBS đưa ra khuyến nghị Trung lập đối với Tổng Công ty Khí Việt Nam - CTCP (GAS) với giá mục tiêu 83,800 đồng/cp.
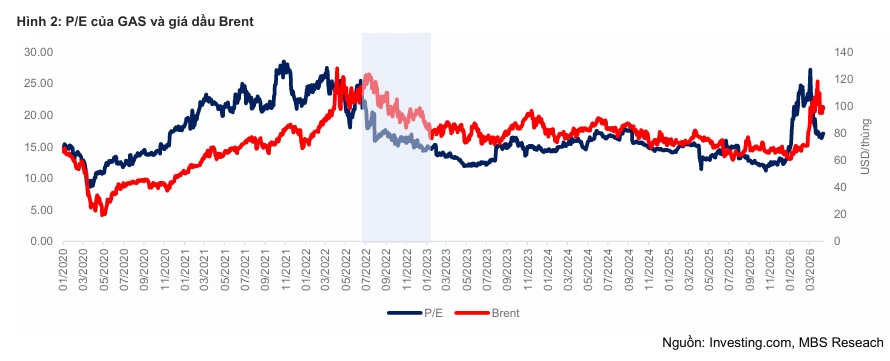
Về lý thuyết, GAS đang hưởng lợi từ những bất ổn địa chính trị tại Trung Đông. Cuộc chiến tại Iran đã đẩy giá LNG và LPG tăng gấp 2-3 lần, khiến doanh thu thuần quý 1⁄2026 tăng trưởng mạnh. MBS đã điều chỉnh tăng giá bán khí khô bình quân lên 8.7 tỷ đồng/triệu m3 và giá LNG lên 26.7 USD/MMBTU.
Tuy nhiên, “điểm nghẽn” của GAS nằm ở cơ chế giá:
- Áp lực biên lợi nhuận: Do giá bán bị khống chế trong vùng bao tiêu, biên lợi nhuận gộp năm 2026 dự kiến giảm 5.1 điểm phần trăm. Điều này khiến lợi nhuận ròng 2026 bị điều chỉnh giảm 6% so với dự báo trước đó.
- Định giá: Chỉ số P/E hiện đã tiệm cận mức lịch sử và giá cổ phiếu đã phản ánh phần lớn kỳ vọng tăng trưởng ngắn hạn.
Chiến lược phù hợp với GAS lúc này là quan sát và chờ đợi các dự án LNG trong nước triển khai thực tế để tìm điểm vào có định giá hấp dẫn hơn.
TNG: Điểm rơi phục hồi của ngành dệt may và chiến lược tích trữ
Đối với CTCP Đầu tư và Thương mại TNG, Mirae Asset đã nâng khuyến nghị từ Nắm giữ lên Mua với giá mục tiêu 26,500 đồng/cp, sau khi giá cổ phiếu đã điều chỉnh sâu.
Ngành dệt may Việt Nam đang cho thấy những tín hiệu phục hồi nhẹ với giá trị xuất khẩu quý 1⁄2026 đạt 8.8 tỷ USD. Riêng TNG ghi nhận sự tăng trưởng mạnh mẽ về doanh thu quý 1⁄2026 (tăng 29%, đạt 1,952 tỷ đồng).
Hai kịch bản chính tác động đến TNG trong năm 2026:
- Kịch bản tích cực (Nửa đầu năm): Áp lực từ thuế toàn cầu mới của Mỹ có thể khiến các đối tác đẩy mạnh nhập hàng tích trữ trong khoảng 150 ngày để giảm rủi ro, tạo ra đợt sóng đơn hàng ngắn hạn cho TNG.
- Kịch bản rủi ro (Nửa cuối năm): Chi phí nhiên liệu tăng cao do xung đột Mỹ - Iran và lạm phát tại các thị trường trọng điểm sẽ gây áp lực lên chi phí bán hàng và vận chuyển, trực tiếp đe dọa tỷ suất lợi nhuận gộp.
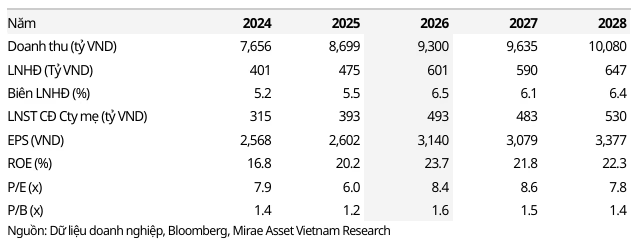
Mirae Asset dự báo lãi sau thuế năm 2026 của TNG đạt 493 tỷ đồng, tăng 25.4%, cho thấy tiềm năng phục hồi dài hạn dù ngắn hạn còn nhiều biến số.
Tổng kết và góc nhìn đầu tư
Nhìn chung, ba mã cổ phiếu đại diện cho ba trạng thái đầu tư khác nhau: PVD là câu chuyện tăng trưởng (Growth), GAS là sự ổn định cần quan sát (Value/Observation), và TNG là cơ hội phục hồi (Recovery).
Trong bối cảnh giá dầu thô biến động khó lường, nhà đầu tư nên phân bổ danh mục linh hoạt, không nên dồn toàn bộ vốn vào một nhóm ngành. Đặc biệt, hãy chú ý đến tiến độ thực tế của siêu dự án Lô B vì đây sẽ là “kim chỉ nam” cho toàn bộ nhóm dầu khí trong 2-3 năm tới.
Bạn đánh giá thế nào về khả năng bứt phá của PVD khi các giàn khoan mới đi vào hoạt động? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc liên hệ với chuyên gia tư vấn để có chiến lược chi tiết hơn!
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!
Viconship (VSC) quý I/2026: Lợi nhuận cốt lõi bùng nổ, áp lực nợ vay gây sức ép
Viconship (VSC) quý I/2026 ghi nhận doanh thu tăng 26,2%, lợi nhuận gộp bứt phá nhưng lợi nhuận ròng giảm mạnh do áp lực lãi vay. Xem chi tiết phân tích tại đây!