Viconship (VSC) quý I/2026: Lợi nhuận cốt lõi bùng nổ, áp lực nợ vay gây sức ép
Viconship (VSC) quý I/2026 ghi nhận doanh thu tăng 26,2%, lợi nhuận gộp bứt phá nhưng lợi nhuận ròng giảm mạnh do áp lực lãi vay. Xem chi tiết phân tích tại đây!
Kết quả kinh doanh Viconship quý I/2026 cho thấy sự tăng trưởng mạnh mẽ về doanh thu và lợi nhuận gộp, tuy nhiên áp lực chi phí lãi vay tăng cao đã kéo giảm lợi nhuận ròng.
Nhìn vào bức tranh tài chính quý I/2026 của CTCP Container Việt Nam (VSC), có thể thấy một sự đối lập rõ rệt giữa hiệu quả vận hành cốt lõi và gánh nặng tài chính. Trong khi mảng cảng biển và logistics ghi nhận những con số ấn tượng, thì chi phí vốn lại trở thành “điểm nghẽn” khiến lợi nhuận sau cùng không đạt kỳ vọng.
Hiệu quả vận hành bứt phá: Động lực từ cảng Nam Hải Đình Vũ
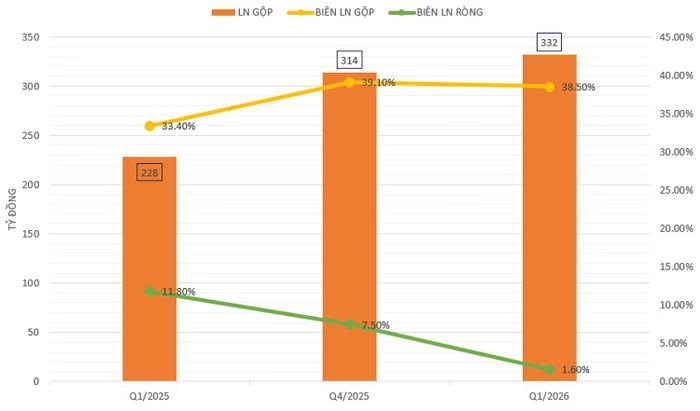
Viconship ghi nhận doanh thu thuần đạt gần 860,6 tỷ đồng, tăng 26,2% so với cùng kỳ năm trước. Điểm sáng lớn nhất nằm ở khả năng tối ưu hóa chi phí vận hành, khi tốc độ tăng của giá vốn (16%) thấp hơn nhiều so với tốc độ tăng doanh thu.
Cụ thể, trong khi doanh thu tăng thêm khoảng 178 tỷ đồng thì giá vốn chỉ tăng khoảng 74 tỷ đồng. Kết quả là lợi nhuận gộp đạt 331,5 tỷ đồng, tăng mạnh 45,7%. Biên lợi nhuận gộp cũng có sự cải thiện đáng kể, tăng từ 33,4% lên 38,5%.
Sự tăng trưởng này không đến ngẫu nhiên mà là kết quả của ba yếu tố chiến lược:
- Thông lượng container: Sản lượng qua cảng Nam Hải Đình Vũ tăng trưởng mạnh mẽ.
- Tối ưu hóa chi phí: Triển khai các biện pháp nâng cao hiệu suất lao động và vận hành.
- Khấu hao tài sản: Một số máy móc, thiết bị quan trọng đã hết khấu hao, giúp giảm trực tiếp chi phí sản xuất.
“Gót chân Achilles” từ chi phí tài chính và lãi vay
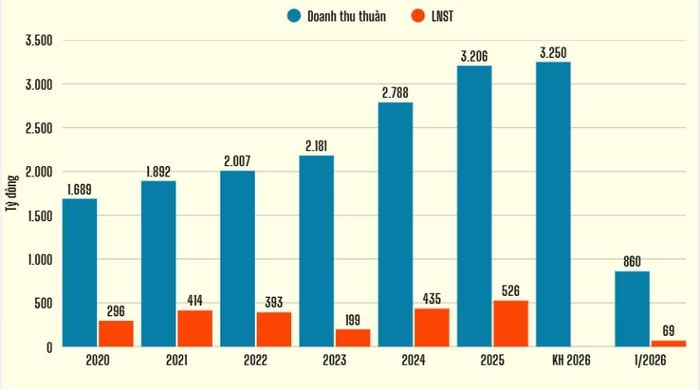
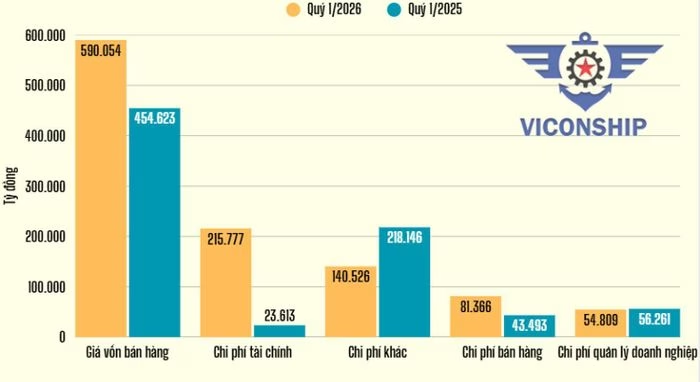
Mặc dù hoạt động kinh doanh cốt lõi rất khởi sắc, nhưng lợi nhuận sau thuế của VSC lại giảm 37,4%, chỉ còn khoảng 69,6 tỷ đồng. Nguyên nhân chính nằm ở chi phí tài chính tăng đột biến, lên tới 215,8 tỷ đồng, gấp hơn 8 lần so với cùng kỳ.
Đi sâu vào chi tiết, chi phí lãi vay tăng 238%, từ 35,8 tỷ đồng lên 121 tỷ đồng. Ngoài ra, doanh nghiệp còn chi thêm hơn 107 tỷ đồng cho các hoạt động tài chính khác nhằm phục vụ chiến lược mở rộng. Điều này khiến lỗ thuần từ hoạt động tài chính chạm mức 174 tỷ đồng, tạo áp lực khổng lồ lên lợi nhuận ròng.
Chiến lược mở rộng hệ sinh thái và rủi ro đòn bẩy
Để hiểu tại sao chi phí tài chính tăng mạnh, cần nhìn vào bảng cân đối kế toán. Tổng dư nợ vay của VSC hiện đạt 5.892 tỷ đồng, tăng 178% so với cùng kỳ năm trước. Đây là hệ quả của việc đẩy mạnh đầu tư vào hạ tầng logistics.
Đáng chú ý, khoản xây dựng cơ bản dở dang tăng vọt từ 690 tỷ đồng lên 8.753 tỷ đồng (gấp 12,7 lần). Điều này cho thấy VSC đang trong giai đoạn “đổ vốn” quyết liệt để nâng cấp năng lực cạnh tranh dài hạn. Bên cạnh đó, việc nâng tỷ lệ sở hữu tại Công ty CP Vận tải và Xếp dỡ Hải An (HAH) lên 24% cũng mang lại đóng góp tích cực, với lợi nhuận từ công ty liên kết đạt gần 72 tỷ đồng.
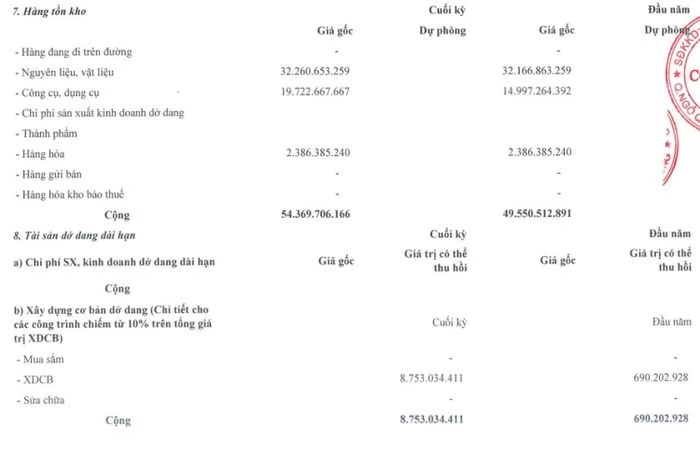
Hiện tại, tổng nợ vay và trái phiếu chuyển đổi đạt gần 5.900 tỷ đồng, tương đương khoảng 87% vốn chủ sở hữu. Đây là mức đòn bẩy tài chính khá cao, đòi hỏi doanh nghiệp phải quản trị dòng tiền cực kỳ chặt chẽ để tránh rủi ro thanh khoản.
Triển vọng 2026: Áp lực hoàn thành kế hoạch
Với mục tiêu doanh thu 3.250 tỷ đồng và lợi nhuận trước thuế 750 tỷ đồng cho cả năm 2026, Viconship mới chỉ hoàn thành khoảng 12,5% kế hoạch lợi nhuận sau quý I. Điều này đặt ra thách thức rất lớn cho 3 quý còn lại.
Góc nhìn chuyên gia: Viconship đang chấp nhận “đau ngắn hạn’ để “được dài hạn”. Việc hy sinh lợi nhuận ròng hiện tại để đầu tư mạnh vào hạ tầng và hệ sinh thái logistics là bước đi mạo hiểm nhưng cần thiết để chiếm lĩnh thị phần. Tuy nhiên, trong bối cảnh lãi suất biến động, việc giảm dần sự phụ thuộc vào nợ vay ngắn hạn sẽ là chìa khóa để VSC khôi phục tăng trưởng lợi nhuận ròng.
Bạn đánh giá thế nào về chiến lược chấp nhận nợ cao để mở rộng của VSC? Liệu tiềm năng từ cảng Nam Hải Đình Vũ có đủ bù đắp chi phí lãi vay trong tương lai? Hãy chia sẻ ý kiến của bạn ở phần bình luận!
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận sau thuế của Viconship giảm dù doanh thu và lợi nhuận gộp tăng mạnh?Do chi phí tài chính, đặc biệt là chi phí lãi vay, tăng đột biến (gấp hơn 8 lần cùng kỳ) để phục vụ các kế hoạch đầu tư mở rộng hạ tầng.
Động lực chính giúp Viconship tăng trưởng doanh thu trong quý I/2026 là gì?Động lực chính đến từ sự gia tăng thông lượng container qua cảng Nam Hải Đình Vũ và việc tối ưu hóa hiệu suất vận hành tại khối cảng biển.
Tình hình nợ vay của Viconship hiện nay ra sao?Tổng dư nợ vay và trái phiếu chuyển đổi đạt gần 5.900 tỷ đồng, tương đương khoảng 87% vốn chủ sở hữu, phản ánh chiến lược đẩy mạnh đầu tư hệ sinh thái logistics.
Câu hỏi thường gặp
Tại sao lợi nhuận sau thuế của Viconship giảm dù doanh thu và lợi nhuận gộp tăng mạnh?
Do chi phí tài chính, đặc biệt là chi phí lãi vay, tăng đột biến (gấp hơn 8 lần cùng kỳ) để phục vụ các kế hoạch đầu tư mở rộng hạ tầng.
Động lực chính giúp Viconship tăng trưởng doanh thu trong quý I/2026 là gì?
Động lực chính đến từ sự gia tăng thông lượng container qua cảng Nam Hải Đình Vũ và việc tối ưu hóa hiệu suất vận hành tại khối cảng biển.
Tình hình nợ vay của Viconship hiện nay ra sao?
Tổng dư nợ vay và trái phiếu chuyển đổi đạt gần 5.900 tỷ đồng, tương đương khoảng 87% vốn chủ sở hữu, phản ánh chiến lược đẩy mạnh đầu tư hệ sinh thái logistics.
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
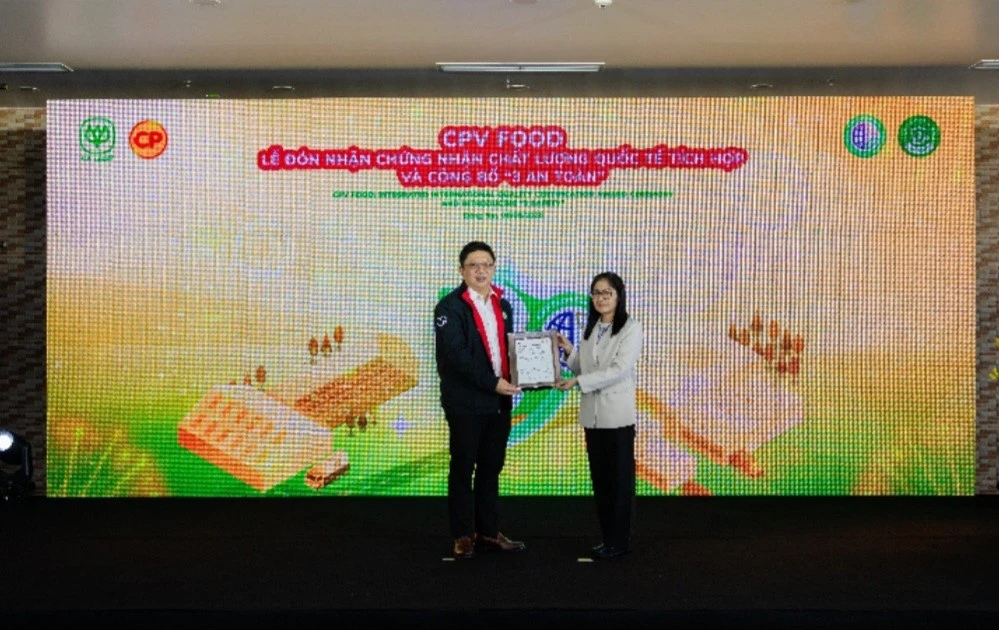
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!