Sàn Giao Dịch Tài Sản Số: Cuộc Chơi Đắt Đỏ Và Sự Phân Hóa Của Các "Ông Lớn"
Sàn giao dịch tài sản số tại Việt Nam chứng kiến sự phân hóa gay gắt. Tại sao SSI, Vietcap rút lui trong khi VPBank, Techcombank vẫn theo đuổi? Xem phân tích chi tiết.
Sàn giao dịch tài sản số đang trở thành chiến trường phân hóa mạnh mẽ khi nhiều doanh nghiệp chứng khoán hàng đầu bất ngờ rút lui vì rào cản vốn và tính hiệu quả chưa rõ ràng.
Thị trường tài sản mã hóa tại Việt Nam từng được kỳ vọng sẽ là “mỏ vàng” mới cho các định chế tài chính. Tuy nhiên, thực tế triển khai lại cho thấy một bức tranh tương phản: trong khi một số đơn vị dốc toàn lực đầu tư, thì những “gã khổng lồ” vốn dẫn dắt thị trường chứng khoán lại chọn cách lùi bước hoặc quan sát thận trọng.
Sự “quay xe” bất ngờ của các định chế tài chính đầu ngành
Một tín hiệu đáng chú ý là sự thay đổi thái độ từ các công ty chứng khoán top đầu như SSI, HSC và Vietcap. Đặc biệt, trường hợp của SSI gây bất ngờ lớn bởi trước đó, đơn vị này không chỉ tích cực tổ chức các sự kiện chuyên sâu về tài sản số mà còn xây dựng cả một hệ sinh thái công nghệ tập trung vào hạ tầng tài chính số và giải pháp Fintech.
SSI từng thiết lập các mối quan hệ chiến lược với những tên tuổi toàn cầu như Tether (nhà phát hành USDT), U2U Network và Amazon Web Services (AWS) để phát triển blockchain. Thế nhưng, tại đại hội cổ đông gần đây, lãnh đạo SSI thừa nhận “chưa vội” tham gia vì chưa tìm thấy mô hình vận hành vừa đảm bảo hiệu quả cho doanh nghiệp, vừa an toàn cho nhà đầu tư.
Trong khi đó, Vietcap thẳng thắn hơn khi quyết định dừng cuộc chơi. Lý do chính nằm ở chi phí cơ hội và áp lực vốn. Việc đổ một nguồn lực tài chính quá lớn vào một lĩnh vực mới mẻ và đầy biến số được coi là rủi ro không cần thiết đối với chiến lược tăng trưởng hiện tại của họ.
Cuộc đua vốn 10.000 tỷ: Khi tiềm lực định nghĩa “người chơi”
Điểm mấu chốt tạo nên sự phân hóa chính là yêu cầu về vốn điều lệ. Với mức vốn tối thiểu lên tới 10.000 tỷ đồng để vận hành sàn giao dịch tài sản số, rào cản gia nhập thị trường này trở nên cực kỳ khốc liệt, tương đương với quy mô của nhiều ngân hàng thương mại hiện nay.
Chính vì vậy, những đơn vị hiện đang dẫn đầu cuộc đua đều là những doanh nghiệp có “sân sau” là các tập đoàn hoặc ngân hàng hùng mạnh:
- Sàn CAEX: Được hậu thuẫn bởi VPBank, hiện đã cơ bản hoàn tất chuẩn bị, tăng vốn lên 10.000 tỷ đồng và hợp tác với đối tác quốc tế OKX.
- Sàn TCEX: Thuộc hệ sinh thái Techcombank và TCBS, tiếp cận theo hướng thận trọng, cung cấp dịch vụ cơ bản dựa trên hạ tầng ngân hàng.
- Các đơn vị khác: Sàn VIX, Sàn Lộc Phát Việt Nam, Sàn Tài sản số Việt Nam cũng nằm trong nhóm đáp ứng điều kiện tham gia.
Đại diện Techcombank nhận định rằng “có cung sẽ có cầu”, bởi nhu cầu đầu tư tài sản số của người dân Việt Nam là rất lớn. Tuy nhiên, tầm nhìn dài hạn của họ không chỉ dừng lại ở việc giao dịch token mà là chứng khoán hóa bất động sản và mã hóa tài sản thực (RWA - Real World Assets) để tạo đột phá trong huy động vốn.
Rào cản pháp lý và những “nút thắt” chưa có lời giải
Về mặt pháp lý, Chính phủ đã ban hành Nghị quyết 05/2025 cho phép thí điểm thị trường tài sản mã hóa trong 5 năm. Tiếp đó, các Quyết định của Bộ Tài chính và Thông tư 32 đã cụ thể hóa các quy định về vận hành, doanh thu và nghĩa vụ thuế.
Tuy nhiên, lý thuyết và thực thi là hai khoảng cách lớn. Các chuyên gia tài chính chỉ ra 4 rào cản lớn nhất mà bất kỳ sàn giao dịch nào cũng phải đối mặt:
- Quản trị rủi ro: Cơ chế bảo vệ nhà đầu tư khi xảy ra sự cố hệ thống hoặc biến động giá cực đoan.
- Phòng chống rửa tiền (AML): Kiểm soát dòng tiền mã hóa xuyên biên giới để tránh các hoạt động phi pháp.
- An ninh mạng: Nguy cơ tấn công từ hacker nhắm vào các ví lưu ký tập trung.
- Sự trùng lặp mô hình: Nếu sàn tài sản số chỉ vận hành giống hệt sàn chứng khoán (lưu ký tập trung, giao dịch tập trung), nó sẽ không tạo ra giá trị mới mà chỉ là sự chuyển dịch dòng tiền nội bộ giữa các kênh đầu tư.
Góc nhìn chuyên gia: Tài sản số cần nhiều hơn là một “cái sàn”
Nhìn từ góc độ quản trị tài chính, việc nhiều doanh nghiệp rút lui không hẳn là dấu hiệu của sự thất bại, mà là sự điều chỉnh chiến lược để chờ đợi một khung pháp lý hoàn thiện hơn. Một sàn giao dịch thành công không thể chỉ dựa vào vốn điều lệ khủng, mà phải giải quyết được bài toán tính thanh khoản và giá trị thực của tài sản được mã hóa.
Nếu các sàn giao dịch chỉ đóng khung trong việc mua bán các token đầu cơ, họ sẽ sớm chạm trần tăng trưởng. Chìa khóa nằm ở việc đưa các tài sản thực (bất động sản, vàng, trái phiếu) lên blockchain để chia nhỏ quyền sở hữu, từ đó thực sự dân chủ hóa việc đầu tư và thu hút dòng vốn mới từ bên ngoài.
Theo bạn, liệu mô hình mã hóa tài sản thực (RWA) có phải là lối thoát cho các sàn giao dịch tài sản số tại Việt Nam để tránh việc trở thành một “phiên bản lỗi” của sàn chứng khoán? Hãy chia sẻ quan điểm của bạn ở phần bình luận.
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
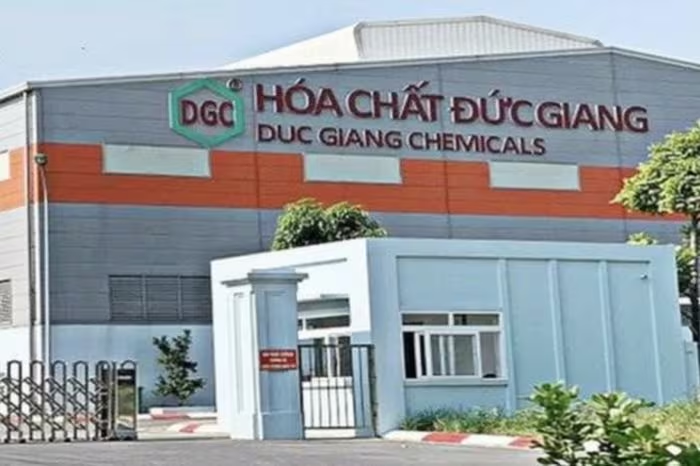
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!
Viconship (VSC) quý I/2026: Lợi nhuận cốt lõi bùng nổ, áp lực nợ vay gây sức ép
Viconship (VSC) quý I/2026 ghi nhận doanh thu tăng 26,2%, lợi nhuận gộp bứt phá nhưng lợi nhuận ròng giảm mạnh do áp lực lãi vay. Xem chi tiết phân tích tại đây!