Bảo hiểm Agribank (ABI) Q1/2026: Lợi nhuận tăng trưởng từ 'điểm tựa' ngân hàng mẹ
Lợi nhuận Bảo hiểm Agribank (ABI) quý 1/2026 tăng 17%, đạt gần 95 tỷ đồng nhờ Bancassurance và lãi suất tiền gửi. Xem phân tích chi tiết chiến lược tăng trưởng tại đây.
Lợi nhuận Bảo hiểm Agribank ghi nhận mức tăng trưởng 17% trong quý 1⁄2026, cho thấy hiệu quả từ chiến lược khai thác hệ sinh thái Bancassurance và tối ưu hóa danh mục tiền gửi ngắn hạn.
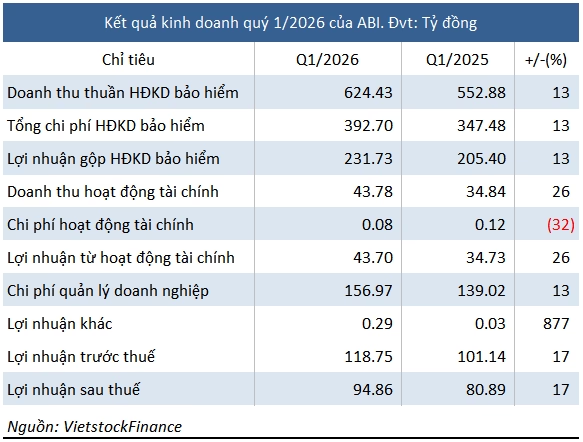
Báo cáo tài chính quý 1⁄2026 của CTCP Bảo hiểm Ngân hàng Nông nghiệp Việt Nam (mã chứng khoán: ABI) cho thấy một bức tranh tài chính khởi sắc với lợi nhuận sau thuế đạt gần 95 tỷ đồng. Sự tăng trưởng này không đến từ một nguồn duy nhất mà là kết quả cộng hưởng từ hai động lực chính: hoạt động kinh doanh bảo hiểm cốt lõi và hiệu quả từ các hoạt động tài chính.
Bancassurance: “Đòn bẩy” tăng trưởng doanh thu phí bảo hiểm
Chiến lược của ABI trong giai đoạn này tiếp tục xoay quanh việc tận dụng tối đa mạng lưới của ngân hàng mẹ Agribank - đơn vị đang nắm giữ 52,08% vốn điều lệ. Đây là mô hình Bancassurance điển hình, nơi bảo hiểm được tích hợp vào các sản phẩm tín dụng của ngân hàng.
Số liệu thực tế cho thấy sức mạnh của kênh phân phối này: doanh thu phí bảo hiểm gốc từ các giao dịch với Agribank đạt khoảng 66 tỷ đồng, tăng trưởng mạnh mẽ 48% so với mức 45 tỷ đồng của cùng kỳ năm 2025. Nhờ đó, tổng doanh thu phí bảo hiểm gốc toàn hệ thống của ABI đạt hơn 624 tỷ đồng, tăng 8% (tương đương tăng 48 tỷ đồng) so với quý 1 năm trước.
Đi sâu vào chi tiết các nghiệp vụ, chúng ta thấy sự bứt phá rõ rệt ở các mảng gắn liền với tài sản và tín dụng:
- Bảo hiểm xe cơ giới: Đạt hơn 115 tỷ đồng, tăng 8%.
- Bảo hiểm cháy nổ: Đạt gần 50 tỷ đồng, tăng trưởng ấn tượng 57%.
- Bảo hiểm tín dụng và rủi ro tài chính: Ghi nhận sự nhảy vọt từ 1,7 tỷ đồng lên gần 23 tỷ đồng.
Tuy nhiên, dưới góc độ quản trị, mô hình này là một “con dao hai lưỡi”. Để duy trì thị phần và tận dụng mạng lưới phân phối của ngân hàng mẹ, ABI phải chấp nhận chi phí hỗ trợ và khen thưởng đại lý tăng lên, đạt gần 25 tỷ đồng (so với 22 tỷ đồng cùng kỳ). Điều này khẳng định sự phụ thuộc chiến lược của ABI vào hệ sinh thái Agribank.
Hoạt động tài chính: Trụ cột ổn định từ lãi suất tiền gửi
Trong khi mảng bảo hiểm tạo ra doanh thu, thì hoạt động tài chính lại đóng vai trò là “vùng an toàn” đảm bảo lợi nhuận. Doanh thu hoạt động tài chính quý 1⁄2026 đạt gần 44 tỷ đồng, tăng 26% so với cùng kỳ năm trước, trong đó lãi tiền gửi có kỳ hạn đóng góp chủ đạo với hơn 43,7 tỷ đồng.
Điểm mấu chốt nằm ở chiến lược quản trị thanh khoản. Tại ngày 31/03/2026, ABI duy trì số dư tiền gửi ngắn hạn ở mức rất cao, khoảng 3.543 tỷ đồng. Khi lãi suất huy động tại ngân hàng mẹ điều chỉnh tăng lên mức 4,50% - 7,40% (so với mức 4,5% - 5,5% đầu năm), ABI ngay lập tức hưởng lợi trực tiếp, giúp gia tăng biên lợi nhuận mà không cần tăng chi phí vận hành.
Nhận định chuyên gia: Việc dành hơn 72% tổng tài sản cho tiền gửi giúp ABI có mức độ an toàn vốn cực cao, giảm thiểu rủi ro đầu tư. Tuy nhiên, điều này cũng khiến doanh nghiệp trở nên nhạy cảm với những biến động chính sách lãi suất của Ngân hàng Nhà nước và hệ thống ngân hàng thương mại.
Quản trị rủi ro và sức khỏe tài chính
Một thách thức đáng chú ý đối với ABI là áp lực chi bồi thường. Tổng chi bồi thường trong quý đạt gần 193 tỷ đồng, tăng 18% so với cùng kỳ, trong đó bảo hiểm sức khỏe chiếm tỷ trọng lớn nhất (102 tỷ đồng). Để giảm thiểu rủi ro này, ABI đã sử dụng nghiệp vụ nhượng tái bảo hiểm một cách hiệu quả, thu hồi 28,4 tỷ đồng từ các đơn vị tái bảo hiểm, giúp cân bằng chi phí thuần.
Về cấu trúc bảng cân đối kế toán tại thời điểm 31/03/2026:
- Tổng tài sản: 4.888 tỷ đồng.
- Vốn chủ sở hữu: 1.851 tỷ đồng (tăng 5% nhờ lợi nhuận giữ lại).
- Hệ số nợ/Vốn chủ sở hữu: 1,64 lần. Trong đó, 2.139 tỷ đồng là dự phòng nghiệp vụ - khoản mục bắt buộc để đảm bảo khả năng chi trả cho khách hàng trong tương lai.
Lời kết và góc nhìn chiến lược
Kết quả quý 1⁄2026 cho thấy ABI đang vận hành ổn định dựa trên công thức: “Điểm tựa ngân hàng mẹ + Quản trị tiền gửi an toàn”. Mặc dù mô hình này mang lại sự tăng trưởng bền vững trong ngắn hạn, nhưng về dài hạn, ABI cần đa dạng hóa kênh phân phối và danh mục đầu tư để giảm bớt sự phụ thuộc vào một nguồn duy nhất.
Liệu ABI có thể bứt phá khỏi cái bóng của ngân hàng mẹ để tự xây dựng thương hiệu độc lập trên thị trường bảo hiểm đầy cạnh tranh? Hãy chia sẻ góc nhìn của bạn về chiến lược của ABI dưới phần bình luận.
Xem thêm: Phân tích xu hướng Bancassurance tại Việt Nam 2026
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!