NT2 đặt mục tiêu lợi nhuận 2026 giảm mạnh: Chiến lược phòng thủ trước biến số năng lượng
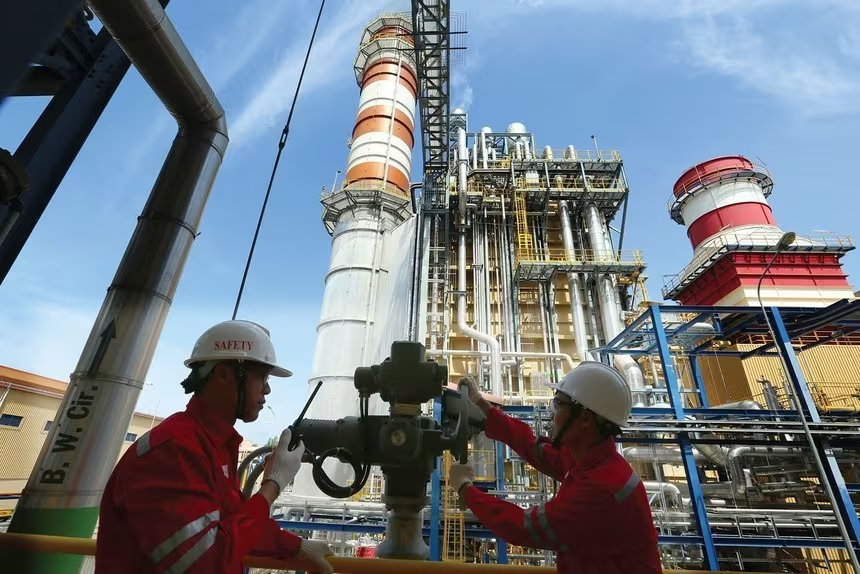
Nhơn Trạch 2 (NT2) dự kiến lợi nhuận 2026 giảm 62% do áp lực chi phí khí và năng lượng tái tạo, dù Q1 tăng trưởng đột phá. Xem chi tiết kế hoạch tại đây!
Kế hoạch lợi nhuận của Điện lực Dầu khí Nhơn Trạch 2 (NT2) năm 2026 dự kiến giảm mạnh 62%, phản ánh chiến lược thận trọng trước những áp lực từ chi phí đầu vào và thị trường.
Mục tiêu tài chính 2026: Tại sao NT2 lại chọn phương án “đi lùi”?
Theo tài liệu chuẩn bị cho Đại hội đồng cổ đông thường niên dự kiến diễn ra vào ngày 28⁄5, CTCP Điện lực Dầu khí Nhơn Trạch 2 (mã: NT2) đặt mục tiêu doanh thu cho năm 2026 là 8.170,12 tỷ đồng. Tuy nhiên, điểm đáng chú ý nhất nằm ở con số lợi nhuận sau thuế dự kiến chỉ đạt 430,03 tỷ đồng.
Nếu so với mức lãi sau thuế ấn tượng 1.130,28 tỷ đồng ghi nhận trong năm 2025, mục tiêu năm 2026 cho thấy sự sụt giảm sâu lên tới 62%. Việc đưa ra một con số “khiêm tốn” như vậy không đơn thuần là dự báo, mà là một bước đi chiến lược nhằm quản trị rủi ro trong bối cảnh thị trường năng lượng đầy biến động.
Những rào cản chính tác động đến biên lợi nhuận
Ban lãnh đạo NT2 đã thẳng thắn chỉ ra các nhóm nguyên nhân chính khiến doanh nghiệp phải xây dựng kế hoạch kinh doanh theo hướng giảm quy mô lợi nhuận:
- Biến động địa chính trị: Các xung đột chiến tranh lan rộng gây đứt gãy chuỗi cung ứng và bất ổn giá năng lượng toàn cầu.
- Khủng hoảng nguồn cung: Nguồn khí đầu vào bị suy giảm nghiêm trọng, trong khi giá khí tăng cao tạo áp lực trực tiếp lên giá thành sản xuất.
- Áp lực từ năng lượng tái tạo: Sự phát triển mạnh mẽ của điện gió, điện mặt trời đang thay đổi cấu trúc vận hành hệ thống điện, ảnh hưởng đến hiệu suất huy động của các nhà máy điện khí.
- Chi phí vận hành: Việc phân bổ chi phí QC và các yếu tố kỹ thuật đặc thù của ngành điện.
Điểm sáng bất ngờ từ kết quả kinh doanh Quý I/2026
Trái ngược với kế hoạch năm đầy thận trọng, số liệu thực tế từ Quý I/2026 lại cho thấy sự khởi đầu đầy khởi sắc. NT2 ghi nhận doanh thu đạt 2.171,66 tỷ đồng, tăng trưởng 52,2% so với cùng kỳ năm trước.
Đặc biệt, lợi nhuận sau thuế đạt 179,98 tỷ đồng, bứt phá tới 387% so với cùng kỳ. Một chỉ số then chốt cần lưu ý là biên lợi nhuận gộp đã cải thiện mạnh mẽ từ 3,1% lên mức 10%. Điều này chứng tỏ doanh nghiệp vẫn có khả năng tối ưu hóa vận hành và kiểm soát chi phí cực tốt trong ngắn hạn.
Chính sách cổ tức và biến động nhân sự cấp cao
Về quyền lợi cổ đông, NT2 trình kế hoạch cổ tức cho năm 2025 là 10%, tương đương tổng số tiền chi trả 287,88 tỷ đồng. Đáng chú ý, tỷ lệ cổ tức dự kiến cho năm 2026 được nâng lên mức 15%, cho thấy cam kết duy trì giá trị cho nhà đầu tư bất chấp mục tiêu lợi nhuận giảm.
Song song với đó, doanh nghiệp cũng thực hiện tái cơ cấu bộ máy quản trị. Cụ thể, NT2 trình miễn nhiệm bà Phan Lan Anh khỏi Ban kiểm soát, đồng thời bầu bổ sung một thành viên HĐQT độc lập và một thành viên Ban kiểm soát mới để tăng cường tính minh bạch và năng lực giám sát.
Nhận định chuyên gia: Áp lực ngắn hạn và giá trị dài hạn
Kết thúc phiên giao dịch ngày 7⁄5, cổ phiếu NT2 điều chỉnh nhẹ 250 đồng, giao dịch quanh mức 24.350 đồng/cổ phiếu. Việc giá cổ phiếu biến động nhẹ cho thấy thị trường đang phản ứng thận trọng với kế hoạch lợi nhuận giảm sâu, dù kết quả Q1 rất khả quan.
Dưới góc nhìn phân tích, việc NT2 đặt kế hoạch “đi lùi” là một động thái khôn ngoan để tránh gây áp lực ảo lên doanh nghiệp và cổ đông. Khi biên lợi nhuận gộp đang có dấu hiệu hồi phục, nếu các biến số về giá khí và chính sách năng lượng tái tạo ổn định hơn dự kiến, NT2 hoàn toàn có khả năng vượt xa mục tiêu 430 tỷ đồng đã đề ra.
Bạn đánh giá thế nào về chiến lược đặt mục tiêu thấp để tạo dư địa tăng trưởng của NT2? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc theo dõi các bản tin phân tích doanh nghiệp tiếp theo của chúng tôi.
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
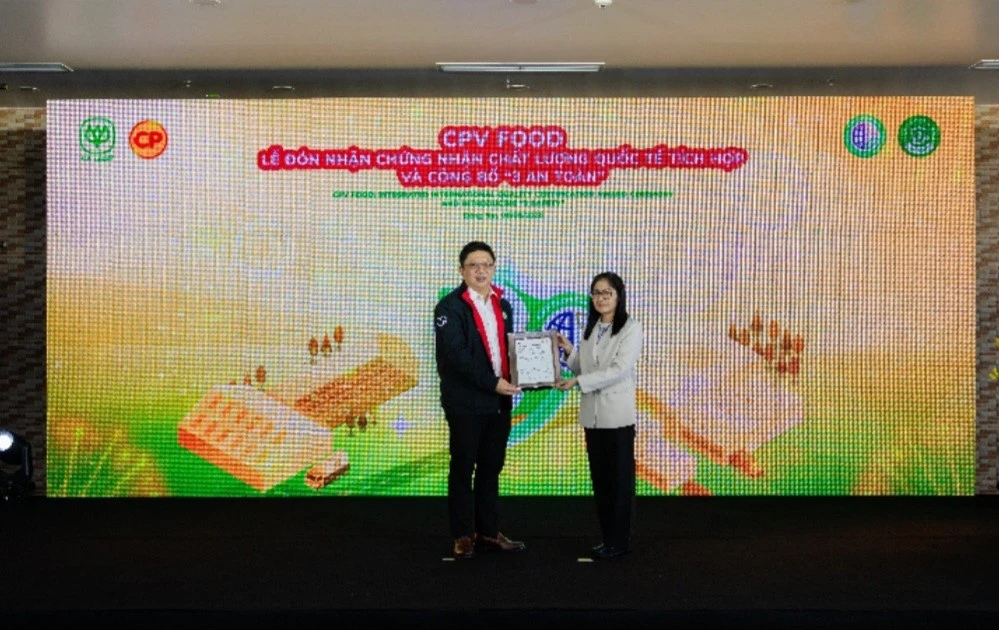
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!