Masan High-Tech Materials: Khi Vonfram trở thành 'vàng đen' thời đại AI
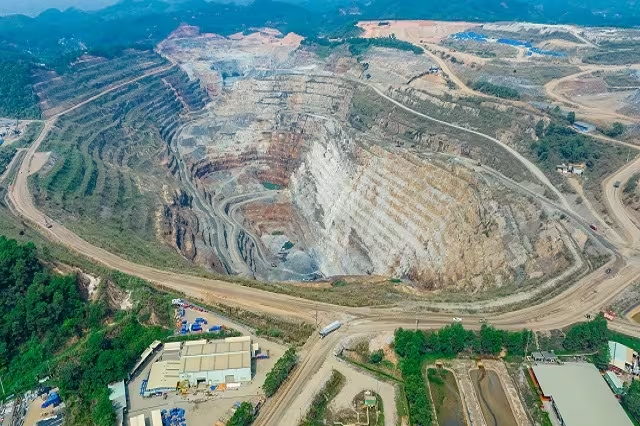
Masan High-Tech Materials (MSR) bứt phá lợi nhuận kỷ lục nhờ cơn sốt giá vonfram từ làn sóng AI. Khám phá tiềm năng tái định giá và chu kỳ tăng trưởng dài hạn của MSR.
Masan High-Tech Materials (MSR) đang ghi nhận mức tăng trưởng kỷ lục nhờ sự bùng nổ của AI và bán dẫn, đẩy giá vonfram tăng phi mã, mở ra chu kỳ tăng trưởng dài hạn cho doanh nghiệp.
Trong bối cảnh cuộc đua trí tuệ nhân tạo (AI) và chip bán dẫn trở thành trọng tâm chiến lược toàn cầu, nhu cầu về các vật liệu công nghệ cao, đặc biệt là vonfram, đã tăng vọt. Điều này không chỉ tạo ra một chu kỳ tăng giá mạnh mẽ cho loại “kim loại chiến lược” này mà còn mang lại cú hích tăng trưởng chưa từng có cho CTCP Masan High-Tech Materials (MSR), thể hiện rõ nét qua kết quả kinh doanh quý 1⁄2026.
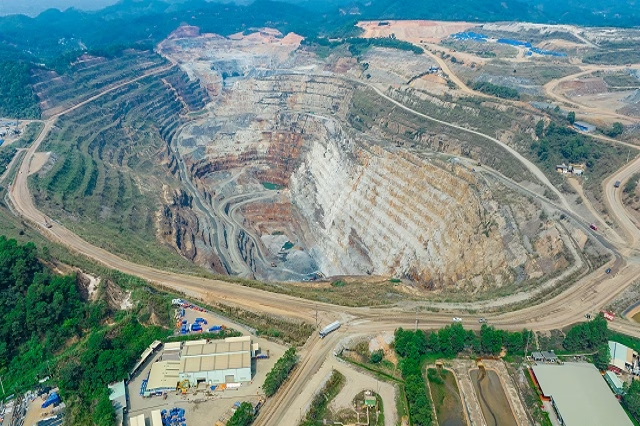
Kết quả kinh doanh Q1/2026: Những con số bứt phá kỷ lục
Báo cáo tài chính quý 1⁄2026 của MSR cho thấy một sự tăng trưởng nhảy vọt về cả quy mô doanh thu lẫn hiệu quả lợi nhuận. Cụ thể, doanh thu thuần đạt 2.993 tỷ đồng, tăng trưởng ấn tượng 114,9% so với cùng kỳ năm trước. Trong đó, mảng kinh doanh vonfram tiếp tục đóng vai trò là “đầu tàu” với doanh thu 2.445 tỷ đồng, tăng tới 218% so với quý 1⁄2025.
Không chỉ dừng lại ở doanh thu, khả năng tối ưu hóa vận hành và quản trị chi phí đã giúp MSR đạt được các chỉ số tài chính lý tưởng:
- EBITDA: Đạt 1.050 tỷ đồng, tăng 154% so với cùng kỳ.
- Lợi nhuận sau thuế: Chạm mốc 537 tỷ đồng, mức cao nhất kể từ khi nhà máy đi vào hoạt động.
- Hiệu suất sản xuất: Tỷ lệ thu hồi vonfram tại Nhà máy Núi Pháo đạt 61,1% và florit đạt 64,3%, minh chứng cho những cải tiến vượt bậc trong công nghệ chế biến.
Đòn bẩy từ “cơn lốc” giá kim loại chiến lược toàn cầu
Điểm đáng chú ý nhất trong mô hình kinh doanh của MSR chính là độ nhạy cực cao đối với giá APT (Ammonium Paratungstate). Khi xây dựng kế hoạch năm 2026, doanh nghiệp dự phóng giá APT bình quân ở mức 1.164 - 1.246 USD/mtu. Tuy nhiên, thực tế thị trường đã diễn biến vượt xa mọi kỳ vọng: giá APT bình quân quý 1⁄2026 đạt khoảng 1.865 USD/mtu và tăng vọt lên trên 3.150 USD/mtu vào cuối quý.
Theo phân tích từ ban lãnh đạo, cứ mỗi 100 USD tăng thêm so với mức giá giả định 1.164 USD/mtu, doanh thu của MSR có thể tăng thêm khoảng 50 triệu USD và lợi nhuận sau thuế tăng thêm khoảng 10 triệu USD. Với mặt bằng giá hiện tại, mục tiêu doanh thu tỷ USD và lợi nhuận hàng nghìn tỷ đồng cho năm tài chính 2026 không còn là con số xa vời.
Lộ trình giải phóng đòn bẩy tài chính
Sự gia tăng lợi nhuận đột biến đang giúp MSR nhanh chóng cải thiện sức khỏe tài chính. Chỉ cần giá APT duy trì trên 1.500 USD/mtu, tỷ lệ nợ ròng/EBITDA dự kiến sẽ giảm mạnh từ 3,5 lần xuống còn 1,7 lần trong năm 2026. Doanh nghiệp đặt mục tiêu tiến tới trạng thái tiền mặt ròng (cash net) vào cuối năm 2027, tạo nền tảng vững chắc để chi trả cổ tức và gia tăng giá trị cho cổ đông, đặc biệt là Tập đoàn Masan.
Cơ hội tái định giá: MSR có đang bị định giá thấp?
Khi nhìn vào thị trường vốn, hệ số P/E của MSR hiện dao động quanh mức 15-17 lần. Đây là con số khá khiêm tốn nếu so sánh với các doanh nghiệp khoáng sản cùng quy mô trên thế giới, nơi P/E thường đạt từ 50 đến 100 lần (điển hình như Almonty, EQR hay Jia Xin), ngay cả khi một số đơn vị này có doanh thu nhỏ hơn hoặc chưa có lãi.
Sự chuyển dịch trong cấu trúc lợi nhuận của ngành khoáng sản chiến lược đang thu hút sự quan tâm lớn từ các nhà đầu tư tổ chức. Việc MSR sở hữu tài sản chiến lược trong chuỗi cung ứng công nghệ cao khiến cổ phiếu này đứng trước cơ hội tái định giá mạnh mẽ, thiết lập một mặt bằng giá mới phù hợp hơn với giá trị thực.
Tầm nhìn dài hạn: Mở rộng trữ lượng và bước tiến lên HOSE
Để đảm bảo tăng trưởng bền vững, MSR không chỉ dựa vào biến động giá mà còn tập trung vào chiến lược mở rộng nguồn cung:
- Khai thác bổ sung: Việc Bộ Nông nghiệp và Môi trường phê duyệt đưa 28 triệu tấn quặng vào khai thác thực tế từ quý 3⁄2026 đến hết năm 2031 giúp đảm bảo sản lượng ổn định.
- Mở rộng quy mô: Dự án Núi Pháo mở rộng (42,9ha) đang được xúc tiến thăm dò, kỳ vọng bổ sung hàng chục triệu tấn quặng vonfram đa kim, kéo dài vòng đời của mỏ.
- Nâng tầm quản trị: Kế hoạch chuyển niêm yết từ UPCoM sang HOSE sẽ là “cú hích” quan trọng về thương hiệu, tăng cường tính minh bạch và cải thiện thanh khoản, thu hút dòng vốn ngoại.
Insight chuyên gia: MSR không đơn thuần là một doanh nghiệp khai khoáng, mà đang dần trở thành một mắt xích quan trọng trong an ninh vật liệu của ngành công nghệ toàn cầu. Trong một thế giới mà AI và bán dẫn quyết định quyền lực kinh tế, những doanh nghiệp nắm giữ vật liệu chiến lược như vonfram sẽ sở hữu lợi thế cạnh tranh tuyệt đối.
Bạn đánh giá thế nào về khả năng tái định giá của MSR khi chuyển sang niêm yết tại HOSE? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc đăng ký theo dõi để cập nhật những phân tích chuyên sâu về thị trường vật liệu chiến lược!
Câu hỏi thường gặp (FAQ)Tại sao giá vonfram lại tăng mạnh và ảnh hưởng thế nào đến MSR?Giá vonfram tăng do nhu cầu cực lớn từ ngành bán dẫn và AI toàn cầu. Vì vonfram là sản phẩm chủ lực của MSR, nên giá APT tăng trực tiếp đẩy doanh thu và lợi nhuận của doanh nghiệp tăng trưởng đột biến.MSR có kế hoạch gì để đảm bảo tăng trưởng trong dài hạn?MSR thực hiện chiến lược kép: Mở rộng khai thác thêm 28 triệu tấn quặng tại Núi Pháo và thăm dò dự án mở rộng 42,9ha để tăng trữ lượng, đồng thời chuyển niêm yết sang HOSE để thu hút vốn và tăng minh bạch.Định giá P/E của MSR hiện nay như thế nào so với thế giới?P/E của MSR hiện ở mức 15-17 lần, thấp hơn nhiều so với các doanh nghiệp khoáng sản cùng quy mô trên thế giới (thường từ 50-100 lần), cho thấy tiềm năng tái định giá cao.
Câu hỏi thường gặp
Tại sao giá vonfram lại tăng mạnh và ảnh hưởng thế nào đến MSR?
Giá vonfram tăng do nhu cầu cực lớn từ ngành bán dẫn và AI toàn cầu. Vì vonfram là sản phẩm chủ lực của MSR, nên giá APT tăng trực tiếp đẩy doanh thu và lợi nhuận của doanh nghiệp tăng trưởng đột biến.
MSR có kế hoạch gì để đảm bảo tăng trưởng trong dài hạn?
MSR thực hiện chiến lược kép: Mở rộng khai thác thêm 28 triệu tấn quặng tại Núi Pháo và thăm dò dự án mở rộng 42,9ha để tăng trữ lượng, đồng thời chuyển niêm yết sang HOSE để thu hút vốn và tăng minh bạch.
Định giá P/E của MSR hiện nay như thế nào so với thế giới?
P/E của MSR hiện ở mức 15-17 lần, thấp hơn nhiều so với các doanh nghiệp khoáng sản cùng quy mô trên thế giới (thường từ 50-100 lần), cho thấy tiềm năng tái định giá cao.
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
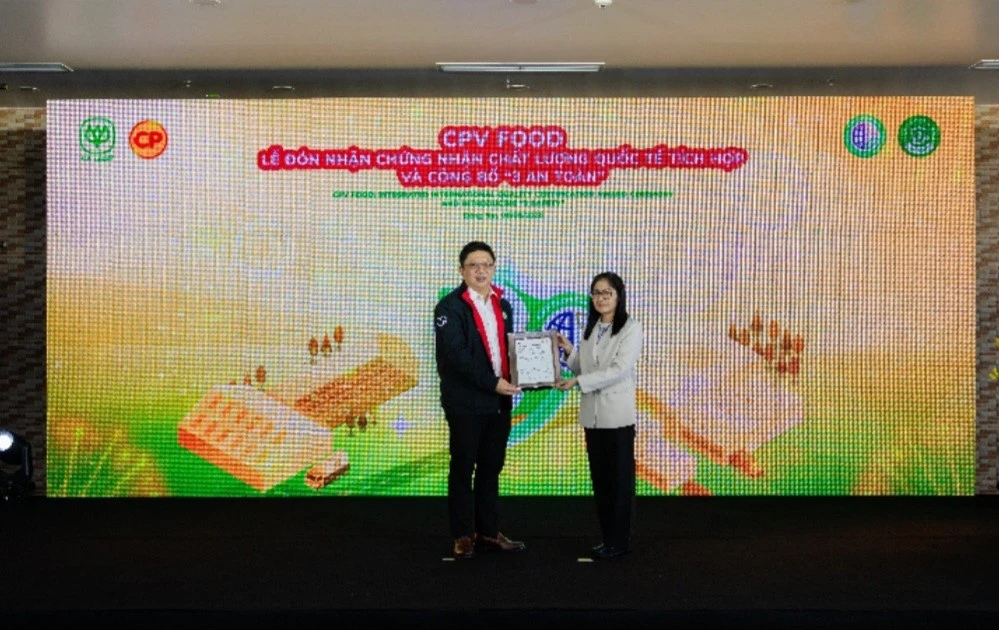
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!