Masan Group (MSN) lập kỷ lục lợi nhuận Q1/2026: Bước ngoặt chiến lược vốn
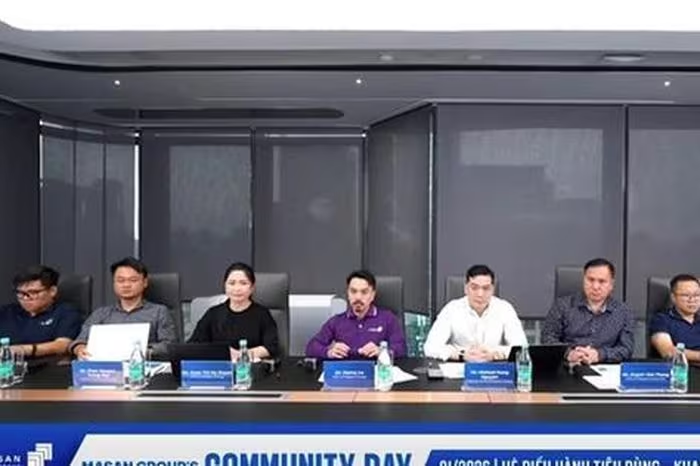
Masan Group (MSN) ghi nhận lợi nhuận Q1/2026 kỷ lục nhờ hệ sinh thái tiêu dùng tích hợp. Khám phá chiến lược tối ưu vốn và tiềm năng IPO MSR tại đây!
Masan Group (MSN) vừa xác lập cột mốc lợi nhuận quý I/2026 cao nhất lịch sử, minh chứng cho sức mạnh vận hành của hệ sinh thái tiêu dùng tích hợp và chiến lược tối ưu vốn dài hạn.
Kết quả kinh doanh quý I/2026 không đơn thuần là những con số tăng trưởng, mà là lời khẳng định cho hiệu quả của mô hình “hệ điều hành tiêu dùng” mà Masan đã theo đuổi. Việc đồng bộ hóa từ sản xuất, thương hiệu đến bán lẻ và số hóa đã tạo ra một chuỗi giá trị khép kín, tối ưu hóa chi phí và gia tăng trải nghiệm khách hàng.
Bứt phá lợi nhuận: Khi hệ sinh thái “hái quả ngọt”
Theo báo cáo tài chính chưa kiểm toán, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) của Masan đạt 1.974 tỷ đồng, tăng gấp đôi so với cùng kỳ năm trước. Đặc biệt, lợi nhuận hoạt động (EBIT) từ nền tảng tiêu dùng-bán lẻ đạt 2.455 tỷ đồng (tăng 23,6%), cho thấy sự tăng trưởng bền vững lan tỏa khắp toàn chuỗi thay vì phụ thuộc vào một mảng đơn lẻ.
WinCommerce (WCM) - Trụ cột lợi nhuận mới
WinCommerce tiếp tục đóng vai trò then chốt với NPAT Pre-MI đạt 204 tỷ đồng, tăng gấp 3,5 lần. Điểm đáng kinh ngạc nằm ở chiến lược mở rộng: WCM đã khai trương thêm 225 cửa hàng, nâng tổng số điểm bán lên 4.817. Điều quan trọng là 100% cửa hàng mới đều đạt hòa vốn EBITDA ngay trong quý đầu tiên.
Chỉ số tăng trưởng LFL (Like-for-like) cho thấy sức hút mạnh mẽ với mức tăng 11,8% ở minimart và gần 20% ở siêu thị, trong đó lưu lượng khách hàng đóng góp tới 70% mức tăng này. Điều này chứng minh WCM không chỉ tăng trưởng về quy mô mà còn tăng trưởng về chất lượng.
Sự hồi sinh ngoạn mục của Masan High-Tech Materials (MSR)
MSR là điểm sáng nhất trong bức tranh hợp nhất khi doanh thu và lợi nhuận đều tăng gấp đôi. Lợi nhuận sau thuế đạt mức kỷ lục 537 tỷ đồng, một sự đảo chiều hoàn toàn so với khoản lỗ cùng kỳ năm trước, tạo tiền đề vững chắc cho các kế hoạch tài chính tiếp theo của tập đoàn.
Chất lượng tăng trưởng và bài toán dòng tiền
Một doanh nghiệp lớn không chỉ nhìn vào lợi nhuận mà phải nhìn vào dòng tiền. Masan đang thể hiện một sức khỏe tài chính đáng nể với dòng tiền tạo ra trong giai đoạn 4⁄2025-3⁄2026 đạt 11.300 tỷ đồng, tăng 50%.
- Masan Consumer (MCH): Doanh thu đạt 8.472 tỷ đồng (+13,1%). Chiến lược Retail Supreme mở rộng mạng lưới lên 500.000 điểm bán, đưa sản phẩm len lỏi sâu vào kênh truyền thống.
- Masan MEATLife (MML): Doanh thu tăng 19,8%, EBIT tăng gấp 3 lần, khẳng định vị thế cung ứng thịt sạch trong hệ thống WinCommerce.
- Phúc Long: Doanh thu tăng 34%, EBITDA duy trì trên 20% nhờ tái cấu trúc mô hình tích hợp thực phẩm và đồ uống.
Dự kiến, tổng dòng tiền tự do (FCF) năm nay sẽ đạt khoảng 500 triệu USD, gấp 6 lần so với thời điểm sáp nhập WinCommerce năm 2020. Khả năng tự tài trợ tăng trưởng này giúp Masan giảm bớt áp lực vay nợ và chủ động hơn trong các quyết định đầu tư.
Chiến lược vốn dài hạn và dư địa từ IPO
Masan không chỉ tập trung vào vận hành mà còn rất sắc sảo trong quản trị vốn. Việc chuyển niêm yết MSR sang sàn HOSE là một bước đi chiến lược nhằm nâng cao định giá, tăng tính thanh khoản và mở rộng cơ sở nhà đầu tư.
Về mặt tài chính, MSR đã chuyển từ trạng thái huy động vốn để trả nợ sang tự tạo dòng tiền để giảm đòn bẩy. Tỷ lệ Nợ ròng/EBITDA dự kiến giảm từ 3,5 lần xuống 1,7 lần vào cuối năm 2026 và có thể tiệm cận mức 0 vào năm 2027-2028 nếu giá APT duy trì ổn định.
Việc tối ưu hóa cấu trúc nợ kết hợp với lợi nhuận ổn định từ mảng tiêu dùng tạo ra dư địa lớn để Masan thực hiện các kịch bản như chi trả cổ tức, tái đầu tư hoặc thoái vốn một phần tại MSR để gia tăng nguồn lực tài chính.
Nhận định chuyên gia: Từ “mở rộng’ đến ‘tối ưu’
Nhìn vào bức tranh tổng thể, Masan đang chuyển dịch từ giai đoạn đầu tư mạo hiểm, mở rộng quy mô nhanh chóng sang giai đoạn tối ưu hóa vận hành và thu hoạch lợi nhuận. Việc kết nối chặt chẽ giữa sản xuất (MCH, MML) và phân phối (WCM) giúp tập đoàn kiểm soát toàn bộ chuỗi giá trị, từ đó tối đa hóa biên lợi nhuận.
Với mục tiêu doanh thu nửa đầu năm 2026 đạt 51.500 tỷ đồng và lợi nhuận tăng 76%, Masan đang tiến rất gần đến mô hình doanh nghiệp tiêu dùng tích hợp quy mô lớn nhất Việt Nam.
Theo bạn, việc niêm yết MSR trên HOSE sẽ tác động thế nào đến định giá cổ phiếu MSN trong ngắn hạn? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc gửi câu hỏi cho chúng tôi để cùng phân tích sâu hơn.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận quý I/2026 của Masan Group lại đạt mức kỷ lục?Nhờ vận hành hiệu quả mô hình ‘hệ điều hành tiêu dùng’ tích hợp từ sản xuất (MCH, MML) đến bán lẻ (WCM), kết hợp với sự hồi phục mạnh mẽ của mảng vật liệu công nghệ cao (MSR).
Việc niêm yết MSR trên sàn HOSE có ý nghĩa gì?Giúp nâng cao định giá doanh nghiệp, cải thiện thanh khoản cổ phiếu, mở rộng cơ sở nhà đầu tư và tạo nền tảng cho các phương án huy động vốn hoặc thoái vốn trong tương lai.
Sức khỏe tài chính của Masan hiện nay ra sao?Rất khả quan với dòng tiền tự do dự kiến đạt 500 triệu USD, khả năng tự tài trợ tăng trưởng cao và tỷ lệ nợ ròng/EBITDA đang giảm mạnh.
Câu hỏi thường gặp
Tại sao lợi nhuận quý I/2026 của Masan Group lại đạt mức kỷ lục?
Nhờ vận hành hiệu quả mô hình ‘hệ điều hành tiêu dùng’ tích hợp từ sản xuất (MCH, MML) đến bán lẻ (WCM), kết hợp với sự hồi phục mạnh mẽ của mảng vật liệu công nghệ cao (MSR).
Việc niêm yết MSR trên sàn HOSE có ý nghĩa gì?
Giúp nâng cao định giá doanh nghiệp, cải thiện thanh khoản cổ phiếu, mở rộng cơ sở nhà đầu tư và tạo nền tảng cho các phương án huy động vốn hoặc thoái vốn trong tương lai.
Sức khỏe tài chính của Masan hiện nay ra sao?
Rất khả quan với dòng tiền tự do dự kiến đạt 500 triệu USD, khả năng tự tài trợ tăng trưởng cao và tỷ lệ nợ ròng/EBITDA đang giảm mạnh.
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!