Đầu tư Việt Tâm: Áp lực nợ vay tăng vọt sau khi tất toán trái phiếu
Đầu tư Việt Tâm tất toán 340 tỷ đồng trái phiếu nhưng nợ vay ngân hàng tăng vọt lên 1.868 tỷ đồng cùng mức lỗ 77 tỷ đồng. Phân tích chi tiết rủi ro tài chính tại đây!
Việc Đầu tư Việt Tâm tất toán 340 tỷ đồng trái phiếu trước hạn cho thấy nỗ lực giảm áp lực nợ công, nhưng đồng thời bộc lộ rủi ro khi nợ vay ngân hàng tăng vọt.
Trong bối cảnh thị trường bất động sản vẫn đang trong giai đoạn tái cấu trúc, động thái tất toán trái phiếu của Công ty Cổ phần Đầu tư Việt Tâm thu hút sự chú ý của giới đầu tư. Tuy nhiên, khi nhìn sâu vào bảng cân đối kế toán, đây có vẻ là một chiến lược “đổi nợ” hơn là sự khởi sắc về dòng tiền.
Chiến lược tất toán trái phiếu trước hạn: Giải pháp tình thế?
Theo thông báo từ Sở Giao dịch Chứng khoán Hà Nội, ngày 24/4/2026, Đầu tư Việt Tâm đã chính thức mua lại 340 tỷ đồng giá trị lưu hành của lô trái phiếu mã VTICH2125001 với mức giá 124.037 đồng/trái phiếu. Đây là bước đi nhằm đóng sớm một phần nghĩa vụ nợ từ lô trái phiếu được phát hành từ tháng 4⁄2021.
Nhìn lại lịch sử, lô trái phiếu này vốn có tổng giá trị 680 tỷ đồng với kỳ hạn 4 năm. Dù đã được trái chủ chấp thuận gia hạn thêm 2 năm (đến 2/4/2027), việc doanh nghiệp chủ động thanh toán trước một nửa giá trị cho thấy áp lực trả lãi và gốc đang đè nặng, buộc công ty phải tìm cách xử lý sớm để tránh rủi ro vỡ nợ khi đến hạn.
Nguồn vốn và các dự án trọng điểm
Số tiền huy động từ trái phiếu trước đó được Việt Tâm đổ vào hai dự án chiến lược nhằm tạo dòng tiền thu hồi:
- Khu phức hợp Grand Center Quy Nhơn: Dự án văn phòng, khách sạn và căn hộ tại đường Nguyễn Tất Thành, TP. Quy Nhơn, tỉnh Bình Định.
- Chung cư Phú Mỹ 2 (Q7 Boulevard): Dự án tại Quận 7, TP. Hồ Chí Minh, hợp tác cùng Công ty Cổ phần Khải Huy Quân.
Về lý thuyết, nguồn thu từ việc vận hành và bán hàng tại hai dự án này là “phao cứu sinh” duy nhất để doanh nghiệp chi trả gốc và lãi trái phiếu.
Bức tranh tài chính 2025: Lỗ ròng tăng và đòn bẩy rủi ro
Trái ngược với tín hiệu tích cực từ việc tất toán trái phiếu, kết quả kinh doanh năm 2025 của Đầu tư Việt Tâm lại cho thấy những dấu hiệu đáng lo ngại. Doanh nghiệp ghi nhận khoản lỗ ròng gần 77 tỷ đồng, một mức sụt giảm nghiêm trọng so với con số 15 tỷ đồng của năm 2024.
Hệ lụy trực tiếp là lợi nhuận sau thuế chưa phân phối tính đến cuối năm 2025 chỉ còn dưới 14 tỷ đồng, trong khi vốn điều lệ duy trì ở mức 900 tỷ đồng. Điều này cho thấy khả năng tự tích lũy vốn của doanh nghiệp đang bị bào mòn bởi chi phí vận hành và lãi vay.
Cảnh báo về tỷ lệ nợ/vốn chủ sở hữu
Điểm đáng lưu ý nhất nằm ở cơ cấu nợ. Tổng nợ phải trả của doanh nghiệp đã vượt ngưỡng 3.533 tỷ đồng, tương đương gấp 3,87 lần vốn chủ sở hữu. Đây là tỷ lệ đòn bẩy tài chính rất cao, đặc biệt trong lĩnh vực bất động sản vốn nhạy cảm với lãi suất.
Đáng chú ý, trong khi nợ trái phiếu giảm, thì dư nợ vay ngân hàng lại tăng đột biến từ 200 tỷ đồng lên 1.868 tỷ đồng. Việc dịch chuyển từ nợ trái phiếu sang nợ vay ngân hàng có thể giúp doanh nghiệp linh hoạt hơn trong ngắn hạn nhưng lại tạo ra áp lực trả lãi hàng tháng cực lớn, dễ dẫn đến mất thanh khoản nếu dòng tiền từ dự án không về đúng hạn.
Nhận định chuyên gia: Bài học về quản trị rủi ro tài chính
Việc thay đổi người đại diện theo pháp luật từ Chủ tịch Lê Thanh Tâm sang Tổng Giám đốc Nguyễn Thanh Lộc vào tháng 8⁄2023 cho thấy sự thay đổi trong bộ máy điều hành. Tuy nhiên, thách thức lớn nhất hiện nay không nằm ở nhân sự mà là khả năng quản trị dòng tiền.
Với một doanh nghiệp bất động sản có nợ dài hạn hơn 2.689 tỷ đồng và kết quả kinh doanh âm, Đầu tư Việt Tâm đang ở trong trạng thái “đi trên dây”. Nếu các dự án tại Quy Nhơn và Quận 7 không sớm hái ra tiền, việc vay nợ mới để trả nợ cũ (ponzi-like debt cycle) sẽ trở thành cái bẫy tài chính nguy hiểm.
Lời khuyên cho nhà đầu tư: Cần theo dõi sát sao tiến độ pháp lý và khả năng hấp thụ của thị trường đối với hai dự án trọng điểm của Việt Tâm trước khi đưa ra bất kỳ quyết định đầu tư nào vào cổ phiếu hoặc trái phiếu của doanh nghiệp này.
Bạn đánh giá thế nào về chiến lược “đổi nợ trái phiếu lấy nợ ngân hàng” của Đầu tư Việt Tâm trong bối cảnh hiện nay? Hãy chia sẻ góc nhìn của bạn ở phần bình luận dưới đây!
Quy trình & thành phần
Điểm danh 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật danh sách 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. Dược Hậu Giang (DHG) dẫn đầu với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết!
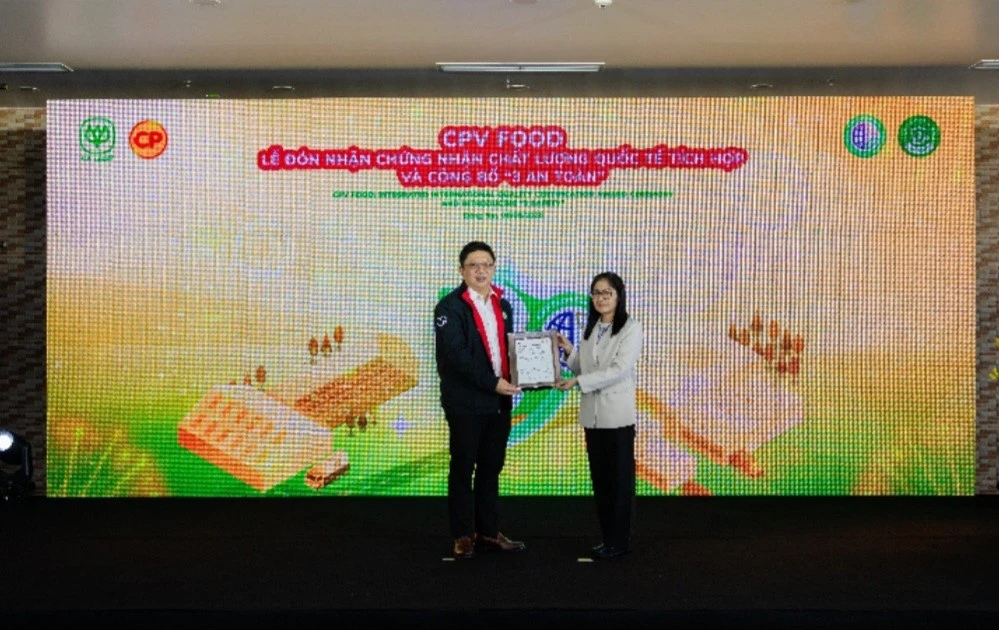
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
Hóa chất Đức Giang (DGC) thay Chủ tịch HĐQT: Bước ngoặt quản trị
Hóa chất Đức Giang (DGC) chính thức bầu ông Đào Hữu Kha làm Chủ tịch HĐQT giữa bối cảnh doanh nghiệp đối mặt với áp lực tài chính và biến động nhân sự cấp cao.
Nghịch lý nợ thuế TPHCM: Từ những khoản nghìn tỷ đến nợ vài trăm đồng
Thuế TPHCM công bố danh sách doanh nghiệp nợ thuế với những con số gây sốc: từ nghìn tỷ đồng đến vài trăm đồng. Xem chi tiết danh sách và rủi ro pháp lý tại đây!