Vay vốn nhà ở xã hội tại Đà Nẵng: Giải pháp an cư bền vững cho người thu nhập thấp
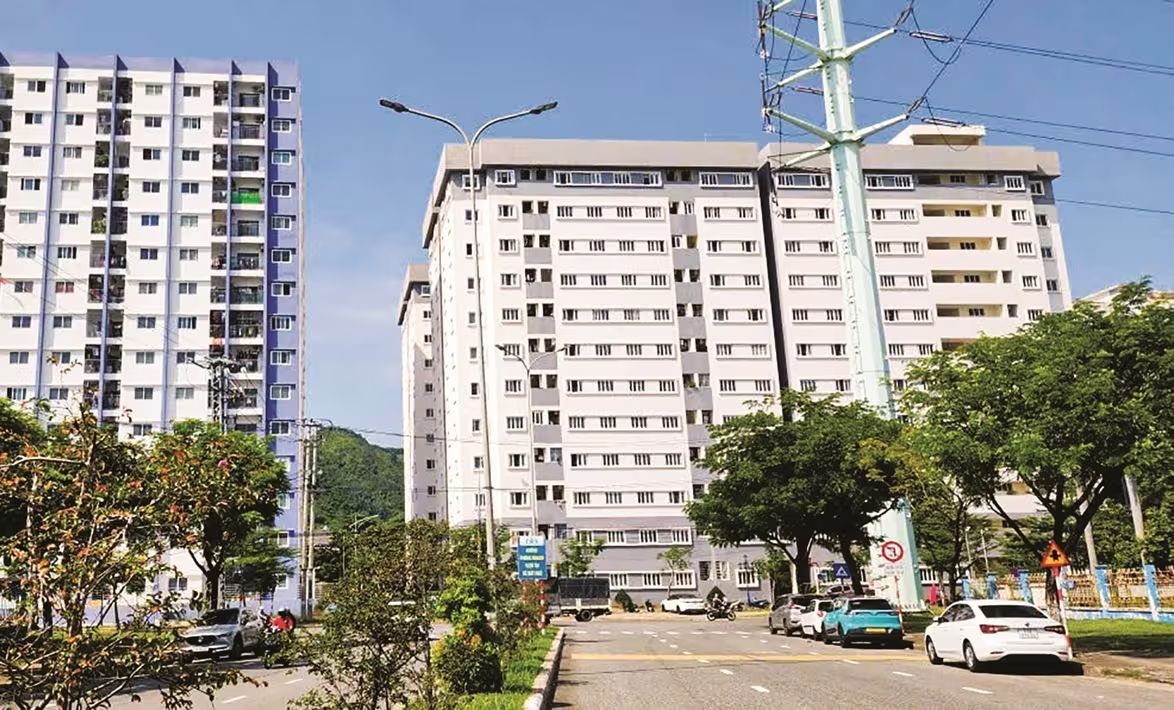
Tìm hiểu chi tiết chính sách cho vay nhà ở xã hội tại Đà Nẵng với lãi suất ưu đãi 5,4%/năm, hỗ trợ đến 80% giá trị nhà, giúp người thu nhập thấp an cư lạc nghiệp.
Chương trình cho vay nhà ở xã hội tại Đà Nẵng đang trở thành đòn bẩy tài chính thiết thực, giúp hàng nghìn công nhân và người thu nhập thấp hiện thực hóa giấc mơ sở hữu mái ấm.
Trong bối cảnh giá bất động sản tại các đô thị lớn như Đà Nẵng không ngừng leo thang, việc tìm kiếm một nơi an cư ổn định trở thành bài toán nan giải đối với người lao động. Khi thu nhập không theo kịp tốc độ tăng giá nhà, những dòng vốn tín dụng chính sách từ Ngân hàng Chính sách Xã hội (NHCSXH) chính là “chiếc phao cứu sinh”, biến những điều tưởng chừng không thể thành hiện thực.
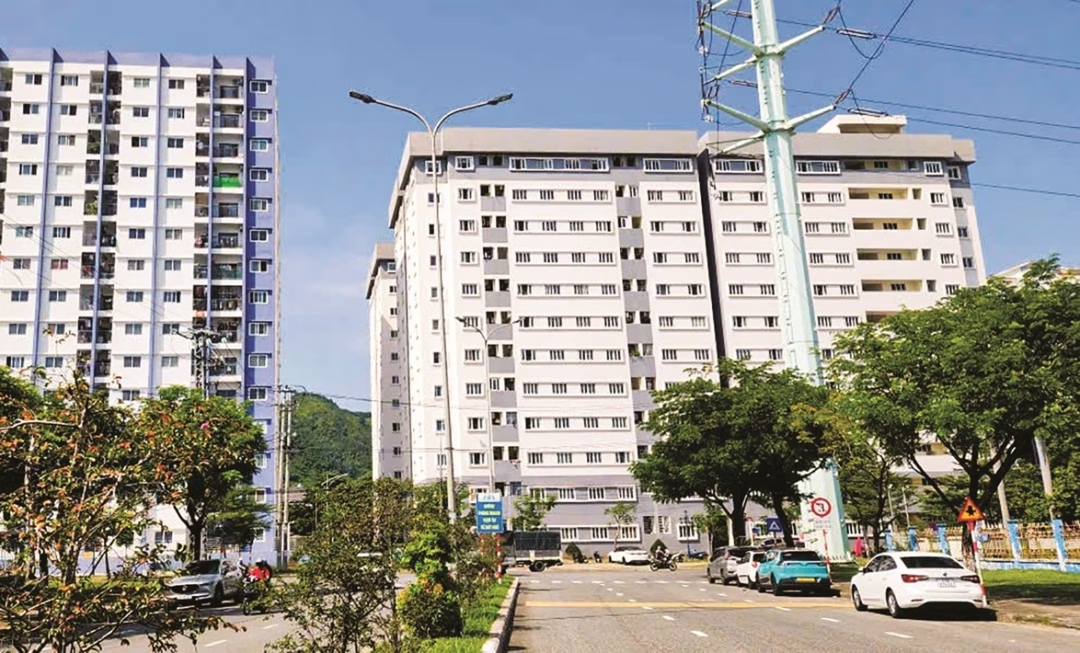
Áp lực nhà ở và “điểm tựa” từ tín dụng chính sách
Đối với những đối tượng như người có công với cách mạng, hộ nghèo, cận nghèo, hay công nhân viên chức, rào cản lớn nhất khi mua nhà không phải là mong muốn mà là khả năng tài chính tức thời. Các gói vay thương mại thông thường với lãi suất thả nổi thường gây áp lực quá lớn lên chi tiêu hàng tháng của họ.
Những câu chuyện thực tế: Từ hy vọng đến hiện thực
Hãy nhìn vào trường hợp của anh Nguyễn Ngọc Khải và chị Nguyễn Lê Thùy Trang, hai công nhân tại KCN Hòa Khánh. Với mức lương cơ bản, việc tích lũy đủ tiền mua nhà là điều gần như không thể. Tuy nhiên, nhờ khoản vay 500 triệu đồng từ NHCSXH với thời hạn 25 năm, họ đã xây dựng được ngôi nhà khang trang, tạo nền tảng tâm lý vững chắc để yên tâm cống hiến cho công việc.
Tương tự, gia đình anh Hà Đại Nghĩa cũng tìm thấy lối thoát khi mua được căn hộ gần 60m² tại dự án Khu đô thị Xanh Bàu Tràm Lakeside thông qua khoản hỗ trợ 500 triệu đồng. Với tổng thu nhập gia đình khoảng 20 triệu đồng/tháng và đang nuôi con nhỏ, mức lãi suất ưu đãi và thời gian vay dài đã giúp họ loại bỏ áp lực trả nợ, biến giấc mơ an cư thành hiện thực.
Phân tích cơ chế vận hành và những ưu đãi đột phá
Không chỉ đơn thuần là cho vay, chương trình này được thiết kế để tối ưu hóa khả năng chi trả của người nghèo và người thu nhập thấp. Điều này thể hiện rõ qua các chính sách điều chỉnh linh hoạt theo tình hình thực tế.
Điểm sáng về lãi suất và điều kiện tiếp cận
Một bước ngoặt quan trọng diễn ra từ giữa tháng 10⁄2025, khi lãi suất cho vay nhà ở xã hội được điều chỉnh giảm từ 6,6%/năm xuống còn 5,4%/năm. Việc giảm 1,2% lãi suất tuy nhìn qua là con số nhỏ, nhưng đối với những khoản vay dài hạn, đây là một sự giảm tải tài chính đáng kể cho người vay.
Xét về điều kiện vay, cơ chế hiện tại rất thông thoáng để khuyến khích người dân tiếp cận:
- Hạn mức vay: Tối đa lên tới 80% giá trị hợp đồng mua nhà.
- Thời hạn: Kéo dài, giúp chia nhỏ số tiền gốc phải trả hàng tháng.
- Tài sản thế chấp: Chính là căn hộ hình thành từ vốn vay, giúp người dân không cần có tài sản đảm bảo khác.
- Thủ tục: Được đơn giản hóa tối đa để giảm bớt rào cản hành chính.
Sự phối hợp chiến lược giữa Ngân hàng - Nhà nước - Chủ đầu tư
Để dòng vốn không bị “tắc nghẽn”, NHCSXH chi nhánh TP.Đà Nẵng đã triển khai chiến lược phối hợp đa bên. Thay vì chờ khách hàng tìm đến, ngân hàng chủ động đưa dịch vụ đến tận dự án.
Điển hình như tại dự án Ecohome Hòa Hiệp, NHCSXH đã tổ chức tập huấn nghiệp vụ cho chính đội ngũ bán hàng của chủ đầu tư. Điều này giúp khách hàng được tư vấn chính xác về quy trình, điều kiện vay ngay từ khi xem nhà, rút ngắn thời gian chờ đợi và tăng tính minh bạch.
Ông Đoàn Ngọc Chung, Giám đốc NHCSXH chi nhánh TP.Đà Nẵng, cho biết đơn vị đang hợp tác chặt chẽ với các doanh nghiệp uy tín như Công ty CP Đức Mạnh, Công ty CP Đầu tư và Thương mại Thủ Đô, Công ty CP Đầu tư Phát triển Nhà ở Toàn Cầu, và Công ty CP Đầu tư Sài Gòn - Đà Nẵng để tháo gỡ mọi vướng mắc về thủ tục cho khách hàng.
Góc nhìn chuyên gia: Tác động đến sự phát triển bền vững của đô thị
Dưới góc độ quản trị đô thị, việc giải quyết bài toán nhà ở cho người lao động không chỉ là vấn đề an sinh mà còn là chiến lược phát triển kinh tế. Khi người lao động có nơi ở ổn định, họ sẽ gắn bó lâu dài với doanh nghiệp, giảm tỷ lệ biến động nhân sự, từ đó tạo ra sự ổn định cho các khu công nghiệp.
Đây chính là chìa khóa để Đà Nẵng hiện thực hóa mục tiêu trở thành “thành phố đáng sống”. Một đô thị bền vững không chỉ có những tòa nhà chọc trời mà phải là nơi mọi tầng lớp nhân dân, đặc biệt là người lao động trực tiếp, đều cảm thấy được bảo vệ và có cơ hội phát triển.
Lời kết: Việc khơi thông dòng vốn tín dụng chính sách là bước đi đúng đắn và kịp thời. Tuy nhiên, để hiệu quả bền vững, cần tiếp tục mở rộng quy mô các dự án nhà ở xã hội chất lượng cao tương xứng với nguồn vốn cho vay.
Bạn hoặc người thân có thuộc đối tượng được hỗ trợ vay vốn nhà ở xã hội? Hãy liên hệ ngay với Phòng giao dịch NHCSXH tại địa phương để được hướng dẫn chi tiết về hồ sơ và thủ tục.
Câu hỏi thường gặp (FAQ)
Lãi suất cho vay nhà ở xã hội tại Đà Nẵng hiện nay là bao nhiêu?Từ giữa tháng 10⁄2025, lãi suất cho vay nhà ở xã hội tại Đà Nẵng đã được điều chỉnh giảm từ 6,6%/năm xuống còn 5,4%/năm.
Người mua nhà ở xã hội được vay tối đa bao nhiêu phần trăm giá trị căn nhà?Theo quy định của NHCSXH, mức vay tối đa có thể lên tới 80% giá trị hợp đồng mua nhà.
Tài sản thế chấp khi vay vốn nhà ở xã hội là gì?Tài sản thế chấp chính là căn hộ/nhà ở được hình thành từ nguồn vốn vay, giúp người vay không cần phải có tài sản đảm bảo khác.
Câu hỏi thường gặp
Lãi suất cho vay nhà ở xã hội tại Đà Nẵng hiện nay là bao nhiêu?
Từ giữa tháng 10⁄2025, lãi suất cho vay nhà ở xã hội tại Đà Nẵng đã được điều chỉnh giảm từ 6,6%/năm xuống còn 5,4%/năm.
Người mua nhà ở xã hội được vay tối đa bao nhiêu phần trăm giá trị căn nhà?
Theo quy định của NHCSXH, mức vay tối đa có thể lên tới 80% giá trị hợp đồng mua nhà.
Tài sản thế chấp khi vay vốn nhà ở xã hội là gì?
Tài sản thế chấp chính là căn hộ/nhà ở được hình thành từ nguồn vốn vay, giúp người vay không cần phải có tài sản đảm bảo khác.
Quy trình & thành phần
Chuẩn hóa khung pháp lý đảm bảo an ninh năng lượng quốc gia đến năm 2045
Bộ Công Thương hướng dẫn chi tiết quy trình 4 bước rà soát, đề xuất sửa đổi văn bản quy phạm pháp luật về an ninh năng lượng quốc gia. Xem ngay để cập nhật!
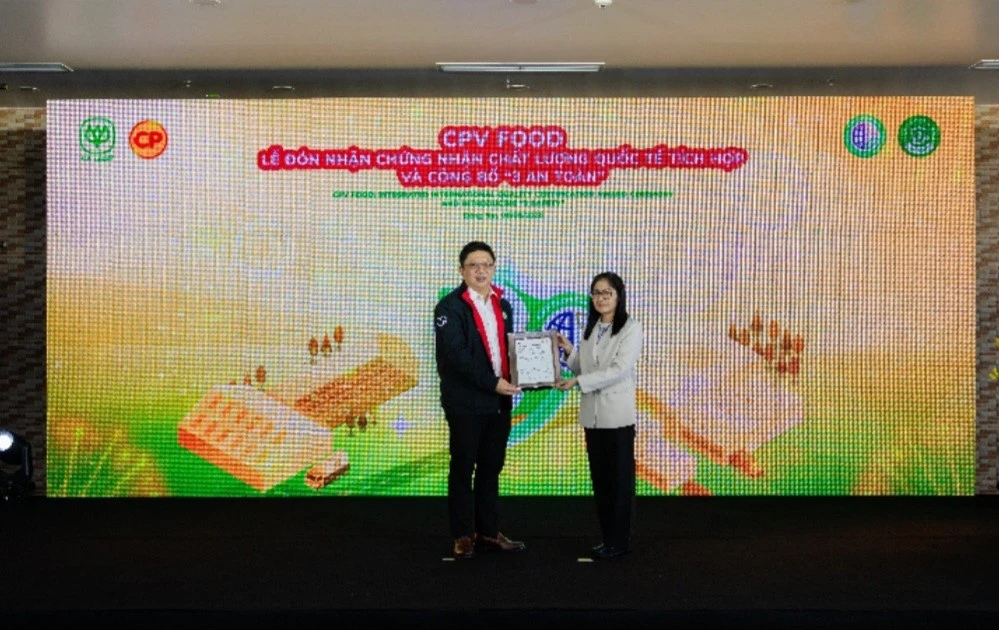
CPV Food Đạt Chuẩn CPF Food Standard: Bước Ngoặt Nâng Tầm Thực Phẩm Việt
CPV Food chính thức đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chuẩn mực thực phẩm chế biến Việt. Xem ngay!
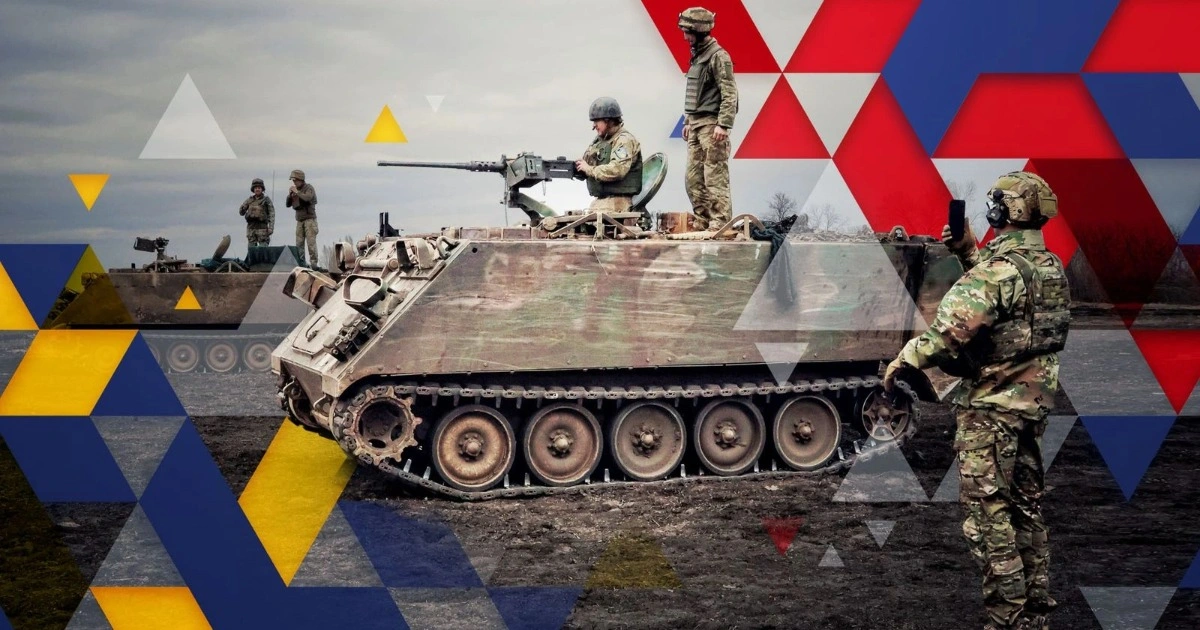
Chiến sự Ukraine 10/5: UAV tập kích hậu phương Nga trước giờ G
Chiến sự Ukraine 10/5 nóng hơn bao giờ hết khi UAV Ukraine tập kích hàng loạt mục tiêu chiến lược của Nga ngay trước giờ G. Liệu lệnh ngừng bắn có sụp đổ?
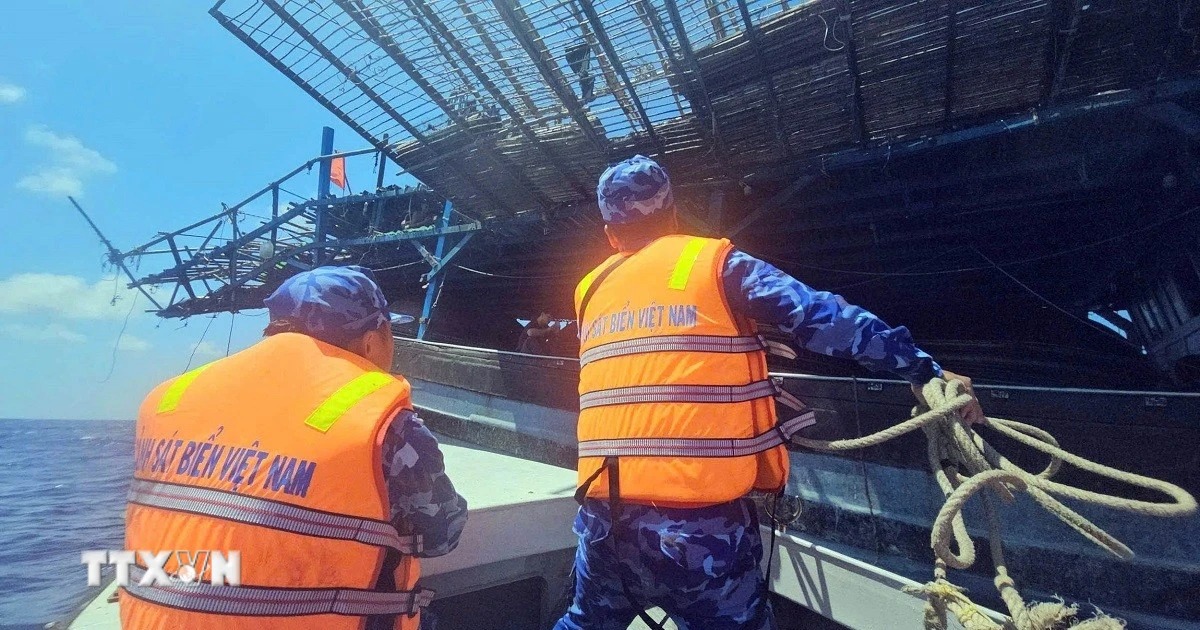
Giải cứu kịch tính 57 ngư dân trên tàu cá gặp nạn tại Trường Sa
Bộ Tư lệnh Vùng Cảnh sát biển 2 vừa giải cứu thành công 57 ngư dân trên tàu QNa 91117 TS gặp nạn tại Trường Sa. Xem chi tiết diễn biến cuộc cứu hộ kịch tính tại đây!